


תקציר
הוצאות שכר עבור עסק הן אחת ההוצאות המשמעותיות ולכן, הוזלה של הוצאות השכר משמעותה עלייה משמעותית ברווחיות.הוצאות השכר אינן מגולמות רק בסכום הנטו לשעה עבור העסקתו של העובד אלא בגורמים רבים נוספים כמו ימי מחלה, קרנות ועוד, אשר מנפחים את הוצאות כל עובד בצורה משמעותית.בקרת הוצאות שכר על ידי מומחה שכר יכולה לחולל שינוי דרמטי והקטנה משמעותית בהוצאות החברה. זה נכון ששכר הבסיס שמוסכם בין העובד למעסיק הוא נתון קבוע, אלא שהוצאות שכר הן דבר דינמי, ותלוי בגורמים אשר יכולים להשתנות במשך חוזה ההעסקה.התנהלות העובד…
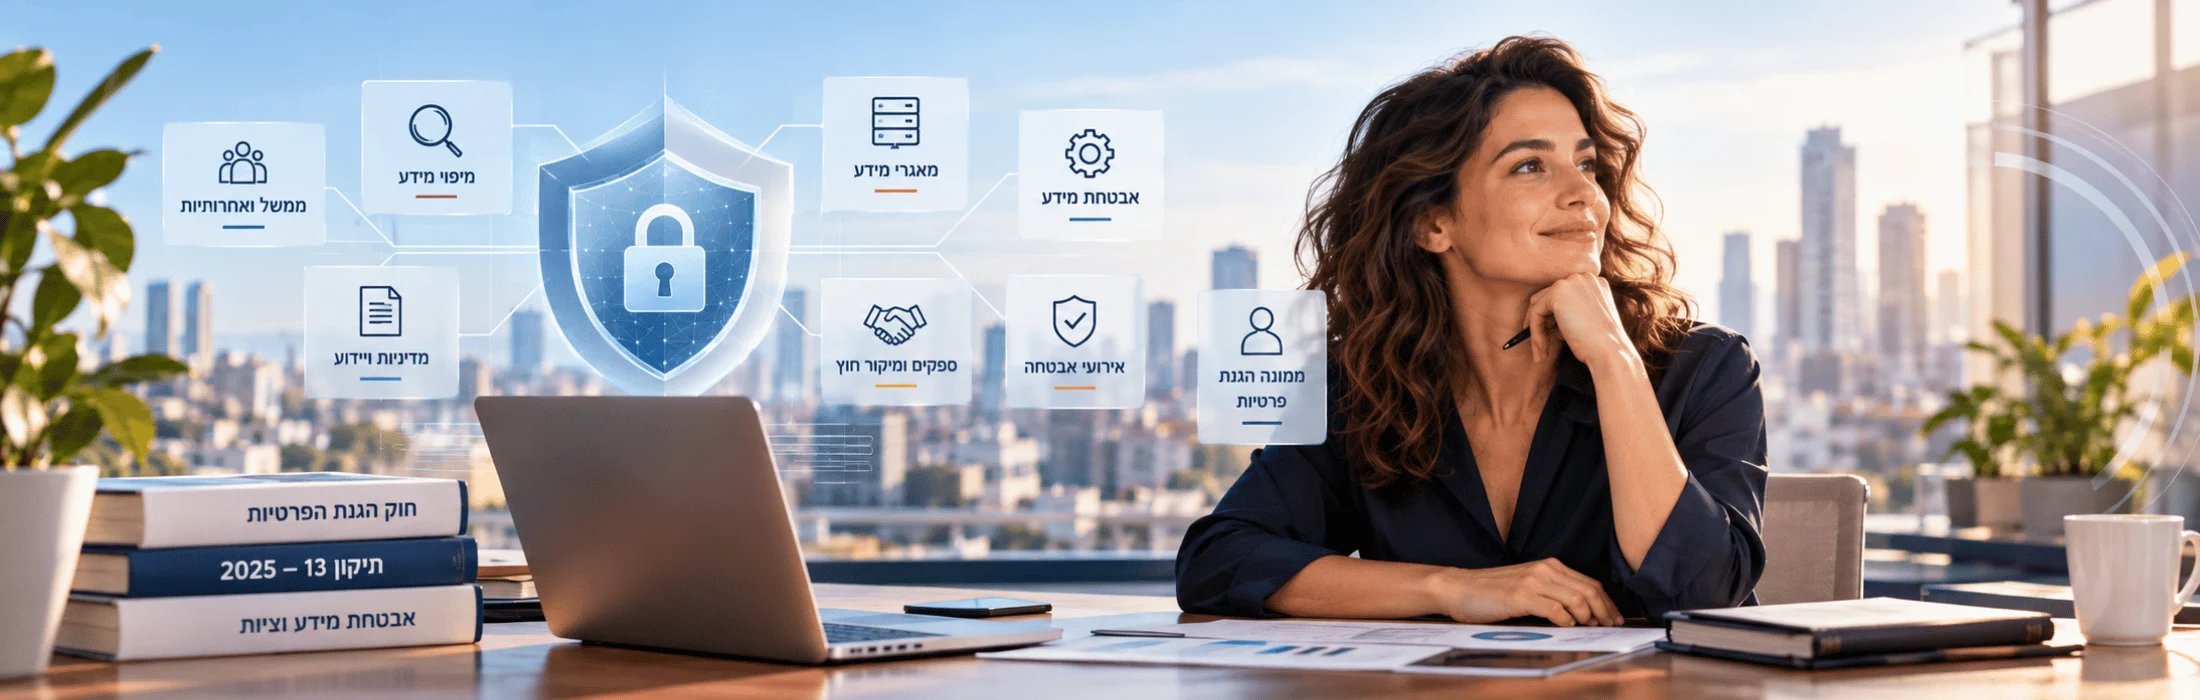
מדד המוכנות לתיקון 13 – 2027: עד כמה הארגון באמת ערוך להגנת הפרטיות?
תקציר מדד המוכנות לתיקון 13 – 2027 הוא כלי אבחון ארגוני המשלב שאלון ומחשבון אינטראקטיבי לבחינת שמונה תחומי ליבה: ממשל פרטיות, מיפוי מידע, מאגרי מידע,
בינה מלאכותית סמויה בארגון: סיכונים ודרכי התמודדות
תקציר עובדים משתמשים בכלי בינה מלאכותית כדי לסכם מסמכים, לנתח נתונים, לכתוב קוד ולנסח תוכן – לעיתים ללא אישור או פיקוח ארגוני. המאמר מסביר מהי
איומי סייבר לעסקים: המדריך המלא להגנה
תקציר מתקפות סייבר אינן איום השמור לארגונים גדולים. כופרה, דיוג, גניבת חשבונות, דליפות מידע, איומי פנים ופגיעה בשרשרת האספקה עלולים להשפיע על כל עסק. המדריך
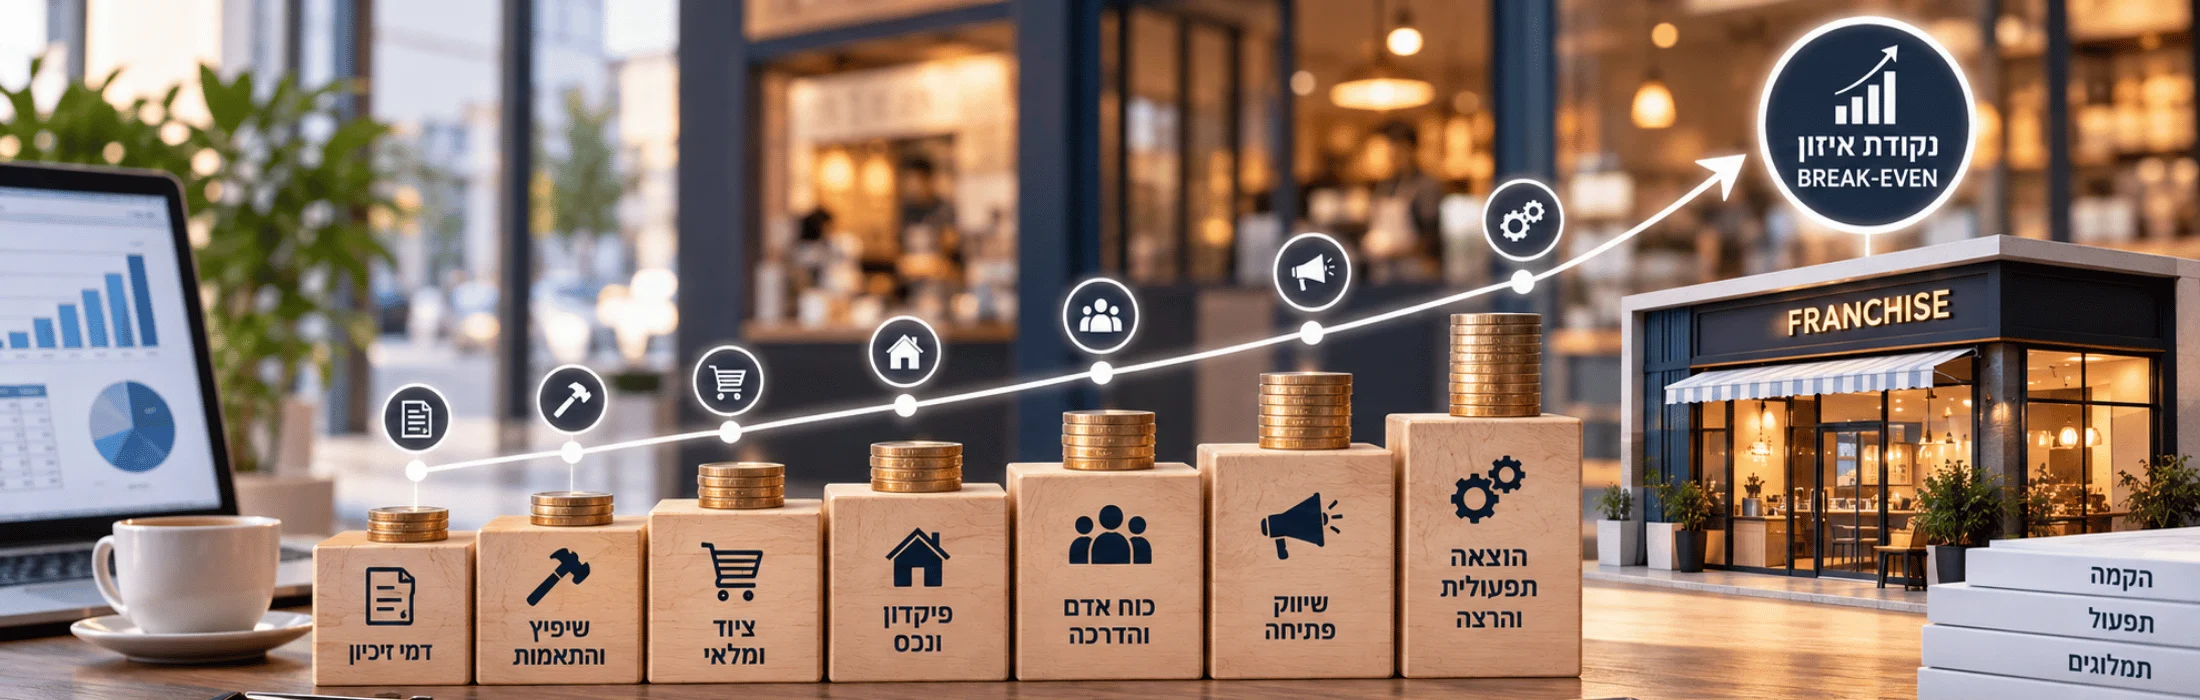
עלות הזיכיון האמיתית: כמה הון צריך עד נקודת האיזון?
תקציר דמי הזיכיון הם רק תחילת ההשקעה. המאמר מציג את מודל Total Cost of Franchise Ownership (TCFO) לחישוב העלות האמיתית של רכישת זיכיון – מההקמה,
אמנה משפחתית: המסמך שלא מחליף צוואה – אבל יכול למנוע את הסכסוך הבא
תקציר ניהול הון | עסקים משפחתיים | העברה בין־דורית אמנה משפחתית: המסמך שלא מחליף צוואה – אבל יכול למנוע את הסכסוך הבאבמשפחה שמחזיקה חברה, פעילות
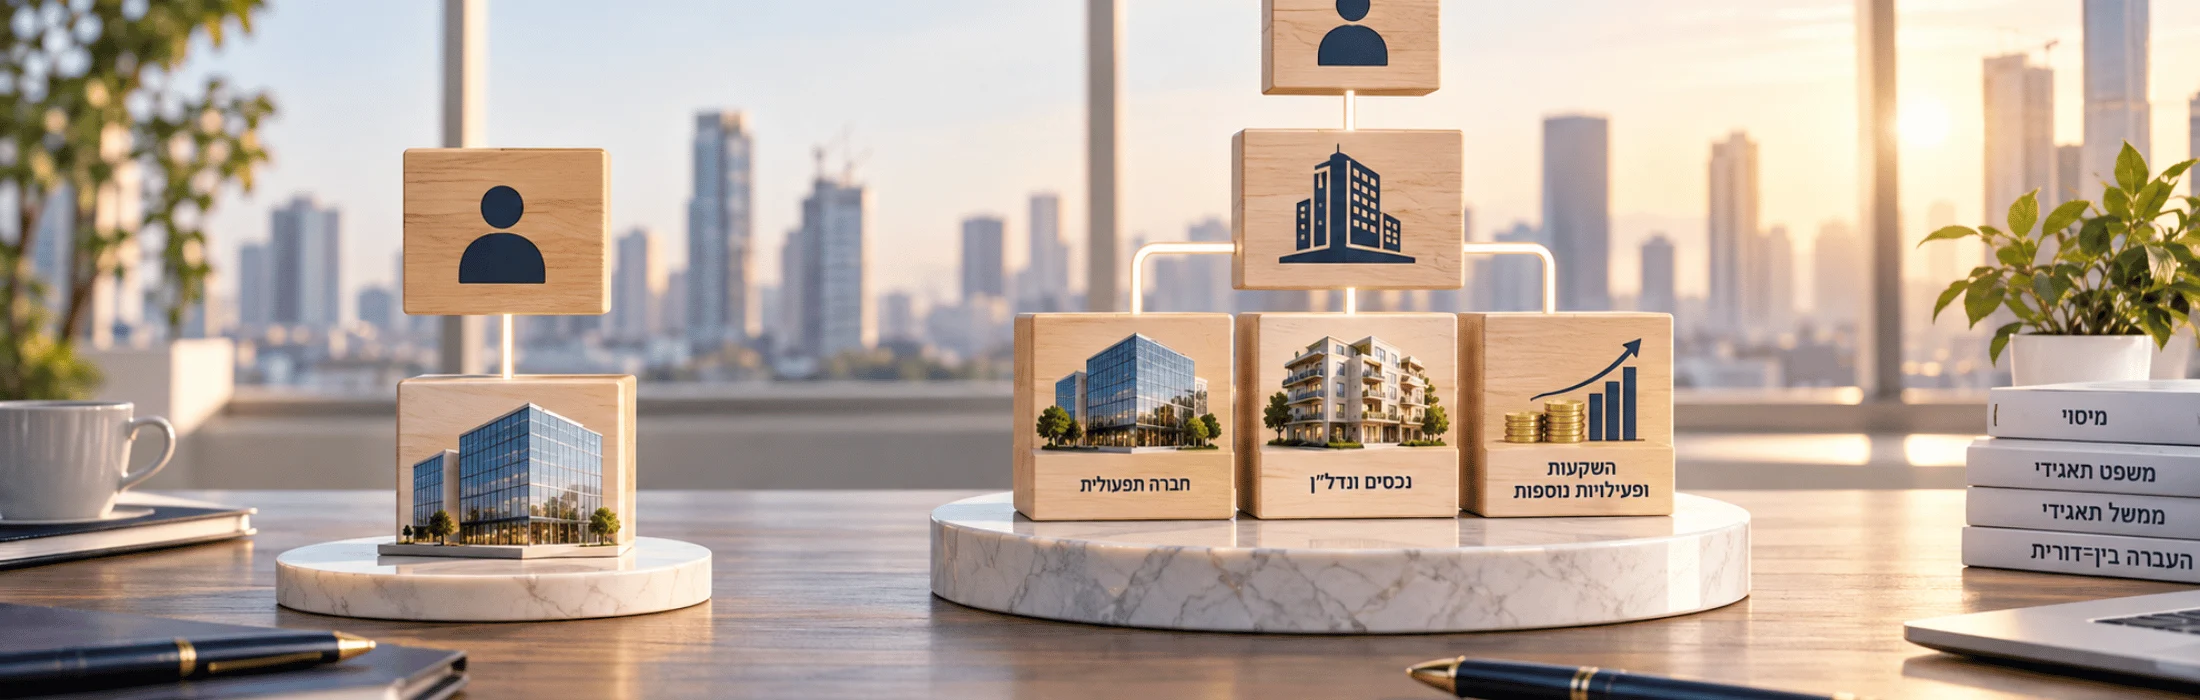
חברת אחזקות או החזקה ישירה? מדריך לניהול הון עסקי נכון
תקציר החזקה ישירה או חברת אחזקות? המאמר בוחן את המבנים המרכזיים לניהול הון עסקי, את ההפרדה בין חברות פעילות, נכסים והשקעות ואת השיקולים המשפטיים, המיסויים