תקציר
השופט קיבל את טענת הנתבעים כי לא ניתן להסתמך על כרטסת הנהלת החשבונות של התובעת בשל פגמים משמעותיים שהתגלו בה.התובעת, שעוסקת במכירה ושיווק של מרכזיות טלפוניות, טענה באמצעות עוה״ד ישראל ויסבלט ויעקב ורטמן כי ב-2012 עבר מנהלה על דוחות והתברר לו לראשונה כי קיימת יתרת חוב לנתבעים עקב אי פירעון ארבע חשבוניות. המדריך מסביר כיצד לבצע התאמה ארגונית מקיפה – ממיפוי מאגרי מידע ובחינת חובות רישום והודעה, דרך מינוי DPO, מדיניות פרטיות וניהול ספקים והרשאות, ועד היערכות לאירועי סייבר. המדריך מסביר מה צריך לדעת על…
חברה שמוכרת מוצרים בתחום התקשורת תבעה לקוחות שלה על חוב מ-2009. מחיקות בלתי מוסברות באחת הקבלות ומחסור בעדים חיוניים הביאו את השופט לקבוע שהיא כשלה בהוכחת התביעה.
השופט אריאל ברגנר דחה לאחרונה תביעה שהגישה חברת ״שמר מערכות תקשורת״ נגד לקוחות שרכשו ממנה ציוד. התובעת טענה שהנתבעים חייבים לה 9,844 שקל עבור חשבוניות מלפני כ-6 שנים שלא שולמו. השופט קיבל את טענת הנתבעים כי לא ניתן להסתמך על כרטסת הנהלת החשבונות של התובעת בשל פגמים משמעותיים שהתגלו בה.
התובעת, שעוסקת במכירה ושיווק של מרכזיות טלפוניות, טענה באמצעות עוה״ד ישראל ויסבלט ויעקב ורטמן כי ב-2012 עבר מנהלה על דוחות והתברר לו לראשונה כי קיימת יתרת חוב לנתבעים עקב אי פירעון ארבע חשבוניות.
היא טענה שמאחר שהנתבעים מודים ברכישת הציוד המפורט בחשבוניות ובקבלתו הנטל להוכיח כי שילמו עליהן רובץ עליהם.
הנתבעים, בעלי עסק להתקנת ציוד תקשורת שיוצגו על ידי עוה״ד משה סויסה וחיים דן נוטוביץ, טענו כי הגשת התביעה כ-6 שנים לאחר ביצוע עסקאות הרעה את מצבם וגרמה להם נזק ראייתי.
הנתבעים הוסיפו שהנטל להוכיח את התביעה מוטל על התובעת מתוקף הכלל ״המוציא מחברו עליו הראיה״. לשיטתם, התובעת לא הצליחה להוכיח את קיומו של החוב בהעדר ניהול תקין של הנהלת חשבונותיה.
הנתבעים הצביעו על מספר תהיות בקשר לאחת הקבלות. לטענתם, התובעת צירפה שני העתקים שונים של הקבלה. באחד ההעתקים נמחקו מספרי החשבוניות בקו ונוספו מספרי חשבוניות אחרים ובהעתק השני המחיקה התבצעה בטיפקס.
הם הוסיפו כי לא סביר שמתוך 32 חשבוניות שהופקו בין השנים 2009-2011 ״נעלמו״ למעלה מ-10% מהיקף הרכישות באופן שהדבר לא התגלה בסוף שנת 2009 או תחילת 2010.
ללא הסבר הולם
השופט אריאל ברגנר מבית משפט השלום בפתח תקווה קיבל את עמדת הנתבעים ודחה את התביעה. הוא קבע שהתובעת היא שנושאת בנטל הוכחת תביעתה מעל למאזן ההסתברויות ועליה להראות שהנתבעים לא שילמו את החוב. הוא הוסיף כי בהתחשב בשיהוי הניכר בו הוגשה התביעה, על התובעת להציג ראיות ממשיות לטענותיה.
השופט הדגיש כי התובעת מבססת את תביעתה על כרטסת הנהלת החשבונות שנערכה על ידה, על החשבוניות ועל הקבלות. ואולם, פגמים באותם מסמכים מחלישים את גרסתה.
כך לדבריו, התובעת לא סיפקה הסבר הולם לקיומם של שני העתקים מאותה קבלה ולפשר מחיקת מספרי החשבוניות. ״מדובר בתובעת שהיא חברה בע״מ שצריכה לנהל רישום מסודר של ההזמנות הנעשות אצלה לפי דרישת החוק והתקנים״, כתב.
השופט הוסיף שהתובעת לא זימנה לעדות את מי שערך את כרטסת הנהלת החשבונות ואת הקבלה החשודה ובכך השמיטה ראיות חיוניות לתמיכה בגרסתה.
בנסיבות אלה קבע השופט שלא ניתן לקבוע כי כרטסת הנהלת החשבונות של התובעת משקפת את כל התנועות בחשבון הנתבעים כהווייתם.
התובעת חויבה בהוצאות ושכ״ט עו״ד בסך 3,000 שקל.
- ב״כ התובעת: עוה״ד ישראל ויסבלט ויעקב ורטמן
- ב״כ הנתבעים: עוה״ד משה סויסה וחיים דן נוטוביץ
עוד מאמרים

הגנת פרטיות ואבטחת מידע: המדריך להתאמת ארגונים לתיקון 13
תיקון 13 לחוק הגנת הפרטיות מחייב ארגונים לבחון מחדש את האופן שבו הם אוספים, מנהלים, מאבטחים ומשתפים מידע אישי. המדריך מסביר כיצד לבצע התאמה ארגונית מקיפה – ממיפוי מאגרי מידע ובחינת חובות רישום והודעה, דרך מינוי DPO, מדיניות פרטיות וניהול ספקים והרשאות, ועד היערכות לאירועי סייבר. המטרה היא להפוך את הגנת הפרטיות ממסמך פורמלי למנגנון ניהולי שוטף.
מוסר ואלגוריתם: האם עורך דין רשאי להיעזר ב-AI לכתיבת טיעון משפטי?
תקציר המאמר בוחן את השימוש בבינה מלאכותית בעבודתם של עורכי דין ואת הגבול שבין כלי עזר טכנולוגי לבין האחריות המקצועית של עורך הדין. הוא עוסק
עבודה חדשה ב-2026: 5 זכויות עובדים שחשוב להכיר מהיום הראשון
תחילת עבודה חדשה היא גם הרגע שבו מתחילות זכויות וחובות חשובות בדיני העבודה. המדריך מסביר מה צריך לדעת על טופס 101, הודעה על תנאי העבודה, תשלום עבור חפיפה והכשרה, פנסיה והחזר הוצאות נסיעה.
סיכוני המס בעסקאות M&A: הפסיקה האחרונה שמשנה את כללי המשחק
תקציר מיזוג חברות וארגון מחדש של מבני אחזקה הם אירועים עסקיים מורכבים, שבמסגרתם עשויות לחול חובות תשלום מס רכישה משמעותיות. החוק הישראלי קובע הוראות מיוחדות
בדיקת נאותות (Due Diligence) – איך לא מפספסים את ה"שלדים בארון"?
תקציר בדיקת נאותות מקצועית אינה מתמצה בסקירת דוחות כספיים על ידי רואי חשבון. לעומת זאת, ניהול מובנה, קפדני וחסר פשרות של תהליך הבדיקה מאפשר לא
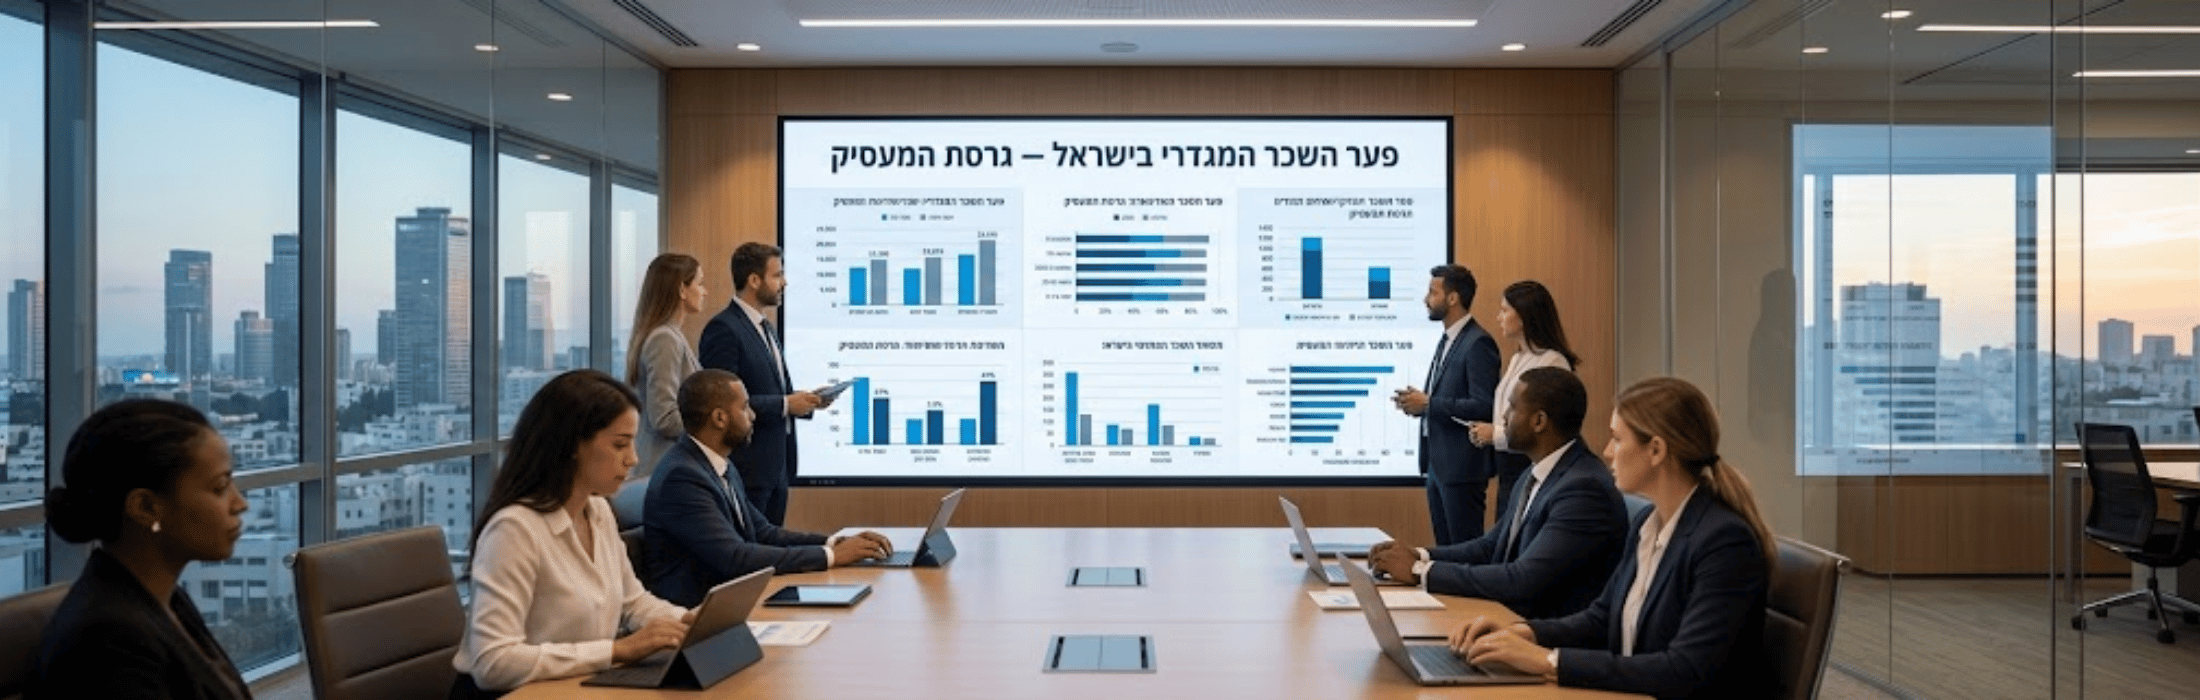
פער השכר המגדרי בישראל — גרסת המעסיק
תקציר פערי השכר בישראל מהווים אחד האתגרים המרכזיים בשוק העבודה, כאשר נשים מרוויחות בממוצע שכר נמוך משמעותית מגברים באותן עמדות. הפערים נובעים משילוב של גורמים