זיכוי בגין קרוב נטול יכולת במוסד
סעיף 44 לפקודת מס הכנסה
חשוב! יש להבדיל בין נקודות זיכוי ובין זיכויים.
נקודות זיכוי ניתנות באופן שכל נקודת זיכוי שווה 219 ₪.
זיכויים ניתנים באופן חישובי, כאשר חישוב של כל זיכוי משתנה לפי נוסחה מותאמת. בנושא זה נעסוק בזיכויים, שאינם על דרך נקודות, אלא בצורה של חישוב.
סעיף 44 לפקודת מס הכנסה:
"בחישוב הכנסתו החייבת של יחיד תושב ישראל שהוא או בן זוגו שילם בשנת המס בעד החזקתם במוסד מיוחד של ילד, בן זוג או הורה משותקים לחלוטין, מרותקים למיטה בתמידות, עיוורים או בלתי שפויים בדעתם, וכן בשל החזקת ילד עם מוגבלות שכלית-התפתחותית במוסד מיוחד, יותר לו זיכוי ממס של 35% מאותו חלק מהסכומים ששילם העולה על 12.5% מהכנסתו החייבת. שר האוצר רשאי לקבוע בתקנות תנאים לזכאות לזיכוי ממס על פי סעיף זה".
לצורך קביעת הזכאות להטבה זו, צריכים להתקיים מספר תנאי סף. נדרשת עמידה מלאה בתנאים על מנת לקבל את הזיכוי.
תנאי הסף שצריכים להתקיים:
- קירבת העובד לנטול היכולת: אם העובד או בן זוגו משלם למוסד עבור מי מקרובי המשפחה האמורים בלבד, הוא יכול להיות זכאי לזיכוי במס. אם התשלום למוסד הינו עבור קרובי משפחה אחרים, המשלם לא יהיה זכאי לזיכוי ממס.
- חובה לשהות במוסד: קרוב המשפחה חייב להיות במוסד. אם קרוב המשפחה לא שוהה במוסד, אין תחולה לסעיף ולא תהיה זכאות לקבלת זיכוי לפי סעיף זה.
- בדיקת הכנסות של נטול היכולת השוהה במוסד: יש לבצע בדיקת הכנסות של נטול היכולת שנמצא במוסד (ולא של האדם שמשלם), כמו הכנסות מפנסיה, השכרת דירות וכו'. בגדר הכנסתו של נטול היכולת נכללות גם הכנסות פטורות וגם הכנסות שאינן פטורות.
סכום ההכנסות לגבי יחיד הוא 170,000 ש"ח לשנה, ולגבי זוג – 272,000 ש"ח בשנה.
אם ההכנסות של נטול היכולת גבוהות מהתקרה האמורה, לא יתקבל זיכוי בידי הקרוב. הרציונל: אם ההכנסות של נטול היכולת עולות על סכומים אלו, ניתן להניח שהוא יכול לממן את התשלומים למוסד בעצמו, ואין צורך שקרוב המשפחה יממן זאת.
אופן חישוב הזיכוי:
35% X (הסכומים ששולמו למוסד – 12.5% x ההכנסה של המשלם)
ההכנסה של המשלם בסעיף זה היא רק הכנסה חייבת, כלומר לא כולל הכנסות פטורות.
עוד מאמרים

עלות הזיכיון האמיתית: כמה הון צריך עד נקודת האיזון?
BAZ | זכיינות ושותפויות עסקיות עלות הזיכיון האמיתית: לא רק דמי זיכיון כמה הון באמת צריך כדי לפתוח זיכיון ולהגיע לנקודת האיזון? מודל Total Cost
אמנה משפחתית: המסמך שלא מחליף צוואה – אבל יכול למנוע את הסכסוך הבא
ניהול הון | עסקים משפחתיים | העברה בין־דורית אמנה משפחתית: המסמך שלא מחליף צוואה – אבל יכול למנוע את הסכסוך הבאבמשפחה שמחזיקה חברה, פעילות עסקית,
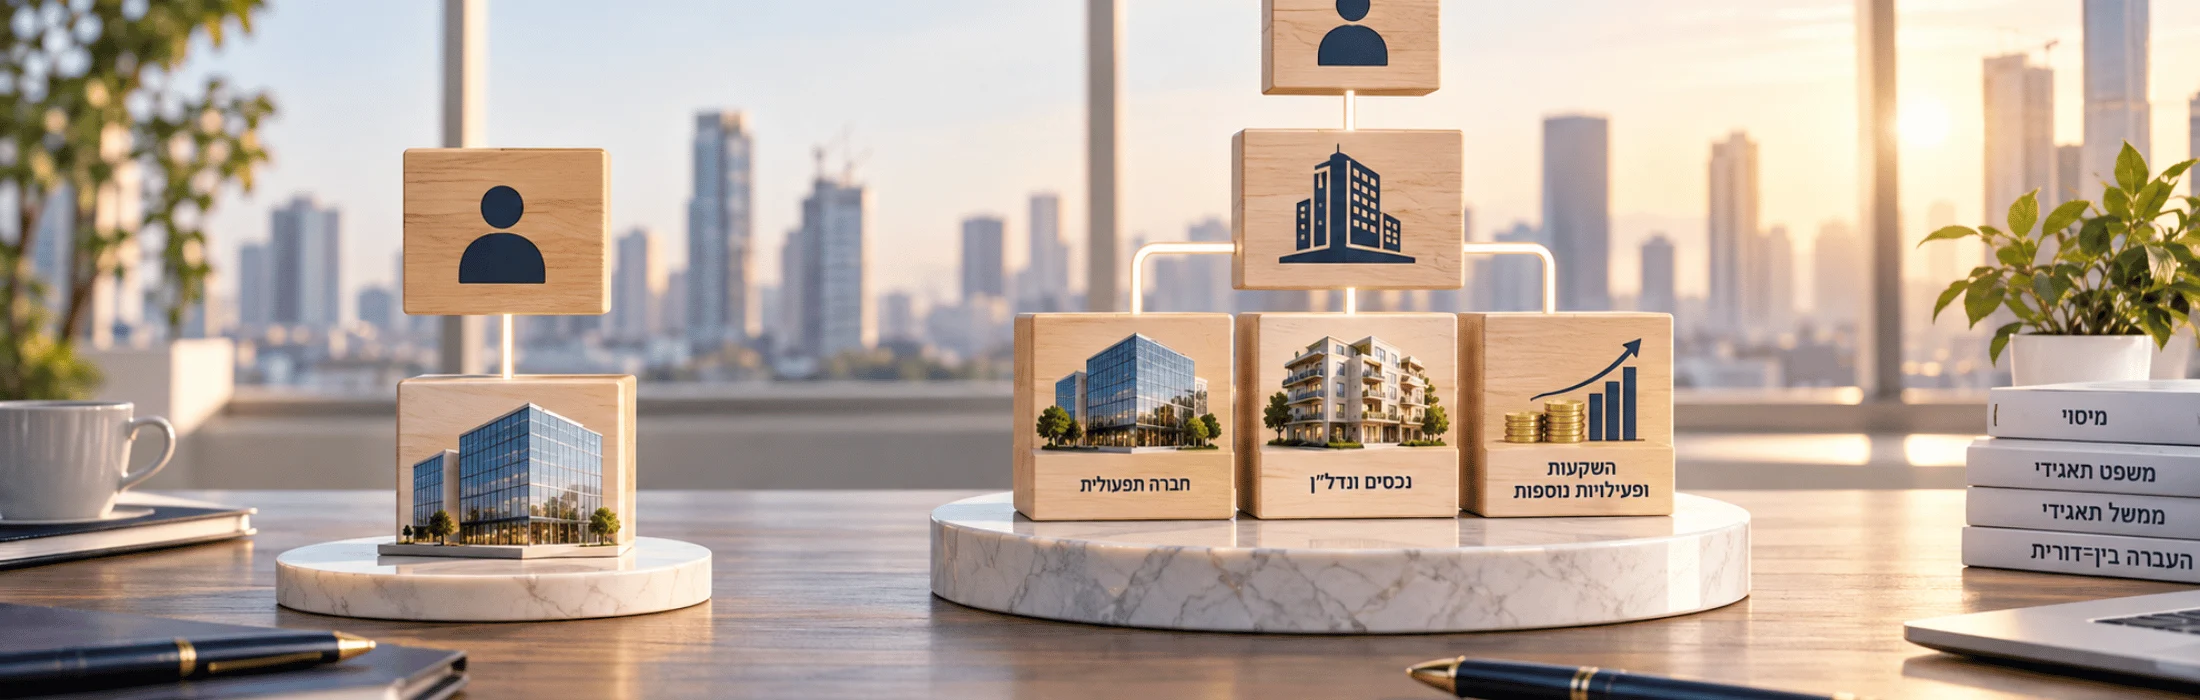
חברת אחזקות או החזקה ישירה? מדריך לניהול הון עסקי נכון
ניהול הון | מבני אחזקה | בעלי חברות חברת אחזקות או החזקה ישירה? המבנה שמאחורי ניהול הון עסקיבעל עסק שמחזיק חברה אחת עשוי להסתפק במבנה
דו"ח BAZ: המשפט הישראלי בעידן האלגוריתם 2027
BAZ LEGAL INTELLIGENCE · דו"ח מגמות משפט וטכנולוגיה · 2027 דו"ח BAZ: המשפט הישראלי בעידן האלגוריתם 2027 האלגוריתם כבר אינו רק רכיב טכנולוגי מאחורי הקלעים.
בינה מלאכותית סמויה בארגון: הסיכונים ואיך מתמודדים
BAZ LEGAL INTELLIGENCE · מדריך מחקרי ומתודולוגיה ל־2027 בינה מלאכותית סמויה (Shadow AI) בישראל: כשה־AI כבר עובד בארגון בלי להופיע ברשימת המערכות עובדים כבר משתמשים
הגנת פרטיות ואבטחת מידע: המדריך להתאמת ארגונים לתיקון 13
תיקון 13 לחוק הגנת הפרטיות מחייב ארגונים לבחון מחדש את האופן שבו הם אוספים, מנהלים, מאבטחים ומשתפים מידע אישי. המדריך מסביר כיצד לבצע התאמה ארגונית מקיפה – ממיפוי מאגרי מידע ובחינת חובות רישום והודעה, דרך מינוי DPO, מדיניות פרטיות וניהול ספקים והרשאות, ועד היערכות לאירועי סייבר. המטרה היא להפוך את הגנת הפרטיות ממסמך פורמלי למנגנון ניהולי שוטף.