
תקציר
אם התשלום למוסד הינו עבור קרובי משפחה אחרים, המשלם לא יהיה זכאי לזיכוי ממס.חובה לשהות במוסד: קרוב המשפחה חייב להיות במוסד. אם קרוב המשפחה לא שוהה במוסד, אין תחולה לסעיף ולא תהיה זכאות לקבלת זיכוי לפי סעיף זה.בדיקת הכנסות של נטול היכולת השוהה במוסד: יש לבצע בדיקת הכנסות של נטול היכולת שנמצא במוסד (ולא של האדם שמשלם), כמו הכנסות מפנסיה, השכרת דירות וכו'. בגדר הכנסתו של נטול היכולת נכללות גם הכנסות פטורות וגם הכנסות שאינן פטורות.סכום ההכנסות לגבי יחיד הוא 170,000 ש"ח לשנה, ולגבי זוג…
הגנת פרטיות ואבטחת מידע: המדריך להתאמת ארגונים לתיקון 13
תיקון 13 לחוק הגנת הפרטיות מחייב ארגונים לבחון מחדש את האופן שבו הם אוספים, מנהלים, מאבטחים ומשתפים מידע אישי. המדריך מסביר כיצד לבצע התאמה ארגונית מקיפה – ממיפוי מאגרי מידע ובחינת חובות רישום והודעה, דרך מינוי DPO, מדיניות פרטיות וניהול ספקים והרשאות, ועד היערכות לאירועי סייבר. המטרה היא להפוך את הגנת הפרטיות ממסמך פורמלי למנגנון ניהולי שוטף.
מוסר ואלגוריתם: האם עורך דין רשאי להיעזר ב-AI לכתיבת טיעון משפטי?
תקציר המאמר בוחן את השימוש בבינה מלאכותית בעבודתם של עורכי דין ואת הגבול שבין כלי עזר טכנולוגי לבין האחריות המקצועית של עורך הדין. הוא עוסק
עבודה חדשה ב-2026: 5 זכויות עובדים שחשוב להכיר מהיום הראשון
תחילת עבודה חדשה היא גם הרגע שבו מתחילות זכויות וחובות חשובות בדיני העבודה. המדריך מסביר מה צריך לדעת על טופס 101, הודעה על תנאי העבודה, תשלום עבור חפיפה והכשרה, פנסיה והחזר הוצאות נסיעה.
סיכוני המס בעסקאות M&A: הפסיקה האחרונה שמשנה את כללי המשחק
תקציר מיזוג חברות וארגון מחדש של מבני אחזקה הם אירועים עסקיים מורכבים, שבמסגרתם עשויות לחול חובות תשלום מס רכישה משמעותיות. החוק הישראלי קובע הוראות מיוחדות
בדיקת נאותות (Due Diligence) – איך לא מפספסים את ה"שלדים בארון"?
תקציר בדיקת נאותות מקצועית אינה מתמצה בסקירת דוחות כספיים על ידי רואי חשבון. לעומת זאת, ניהול מובנה, קפדני וחסר פשרות של תהליך הבדיקה מאפשר לא
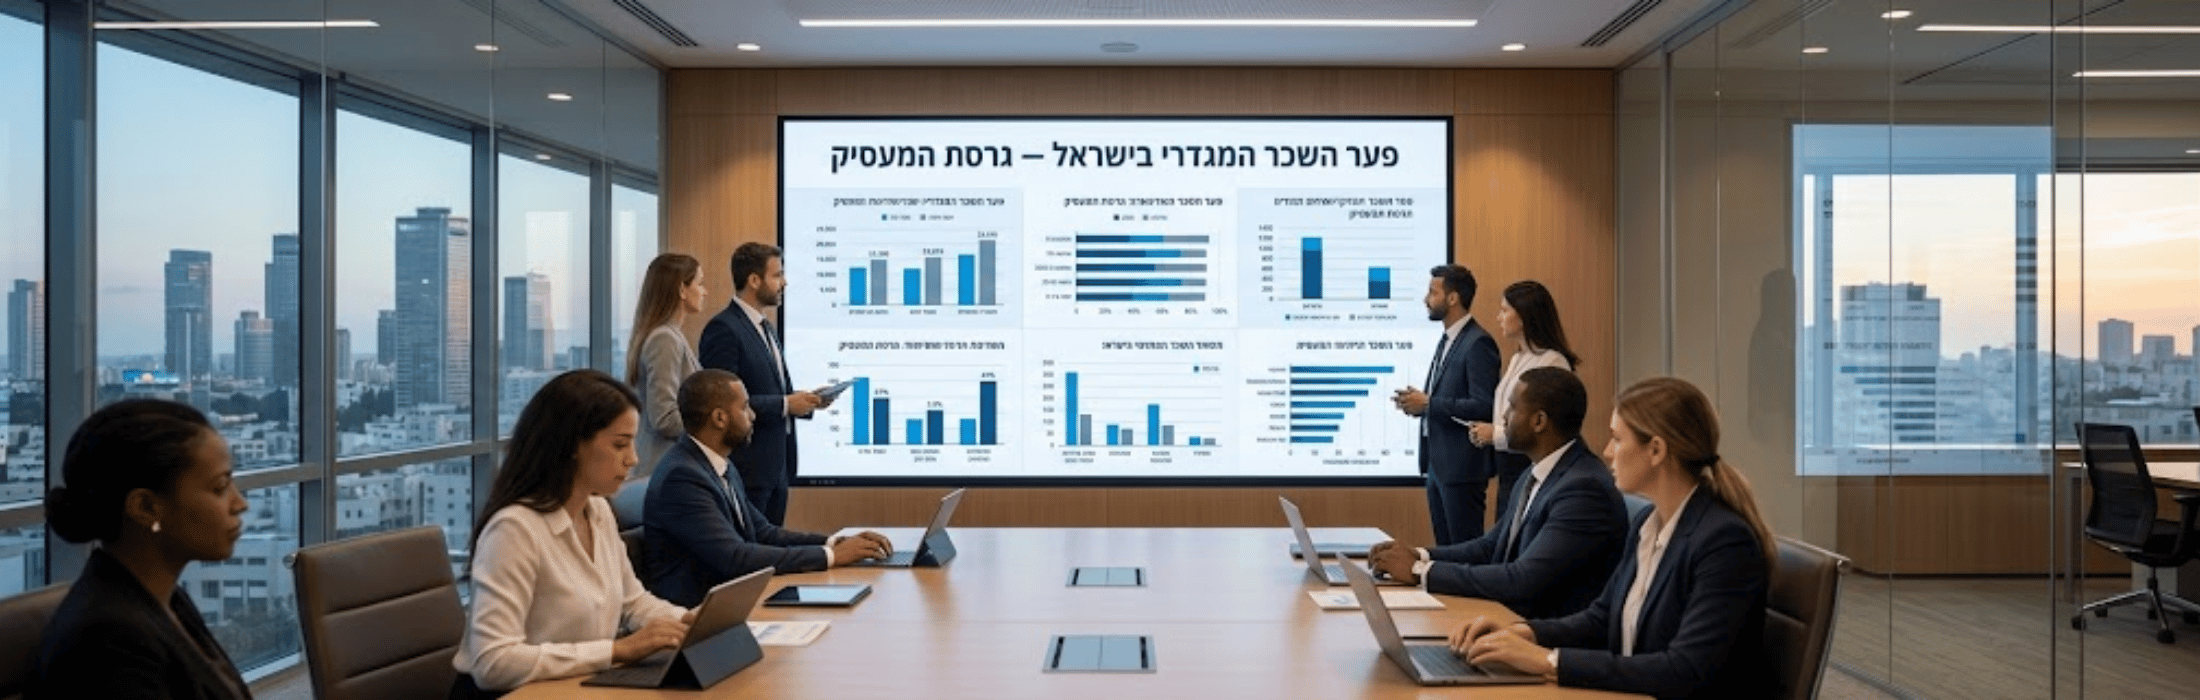
פער השכר המגדרי בישראל — גרסת המעסיק
תקציר פערי השכר בישראל מהווים אחד האתגרים המרכזיים בשוק העבודה, כאשר נשים מרוויחות בממוצע שכר נמוך משמעותית מגברים באותן עמדות. הפערים נובעים משילוב של גורמים