
תקציר
החזקה ישירה או חברת אחזקות? המאמר בוחן את המבנים המרכזיים לניהול הון עסקי, את ההפרדה בין חברות פעילות, נכסים והשקעות ואת השיקולים המשפטיים, המיסויים והניהוליים בכל חלופה. בנוסף, הוא מסביר כיצד מבנה האחזקות משפיע על הכנסת משקיעים, מכירת פעילות, ניהול סיכונים והעברה בין־דורית.
בעל עסק שמחזיק חברה אחת עשוי להסתפק במבנה פשוט: הוא בעל המניות והחברה מנהלת את הפעילות. אלא שכאשר מצטברים רווחים, נרכשים נכסים, מוקמות פעילויות חדשות או נכנסים שותפים, השאלה כבר אינה רק כמה שווה העסק. עולה שאלה מבנית: איפה נכון להחזיק כל פעילות, מי צריך להחזיק במניות ומה צריך להיות מופרד ממה? חברת אחזקות יכולה להיות חלק מהפתרון, אך היא אינה פתרון אוטומטי לכל בעל עסק.
עסקים רבים מתחילים במבנה פשוט. יזם מקים חברה, מחזיק במניותיה באופן אישי, והחברה מוכרת מוצרים או שירותים, מעסיקה עובדים, מתקשרת עם ספקים וצוברת נכסים.
כל עוד קיימת פעילות אחת, המבנה עשוי להיות ברור. אולם עם הזמן העסק משתנה. החברה צוברת מזומנים, נרכש נכס, מוקמת פעילות נוספת, מתבצעת השקעה בחברה אחרת או שהבעלים מתחיל לחשוב על הכנסת משקיע, מכירת פעילות או העברת העסק לדור הבא.
בשלב הזה עולה שאלת מבנה האחזקות. האם בעל העסק צריך להמשיך להחזיק ישירות בחברה הפעילה? האם נכון להקים מעליה חברת אחזקות? האם נדל"ן צריך להיות בתוך החברה התפעולית? ומה לגבי תיק השקעות או פעילות עסקית חדשה?
אלו שאלות מרכזיות במסגרת ניהול הון והעברה בין־דורית , משום שמבנה הבעלות משפיע על הדרך שבה מנהלים את ההון, מקבלים החלטות ומפרידים בין פעילויות שונות.
מהו בכלל מבנה אחזקות?
מבנה אחזקות מתאר את מערכת היחסים שבין בעלי ההון לבין החברות, הפעילויות והנכסים שבבעלותם.
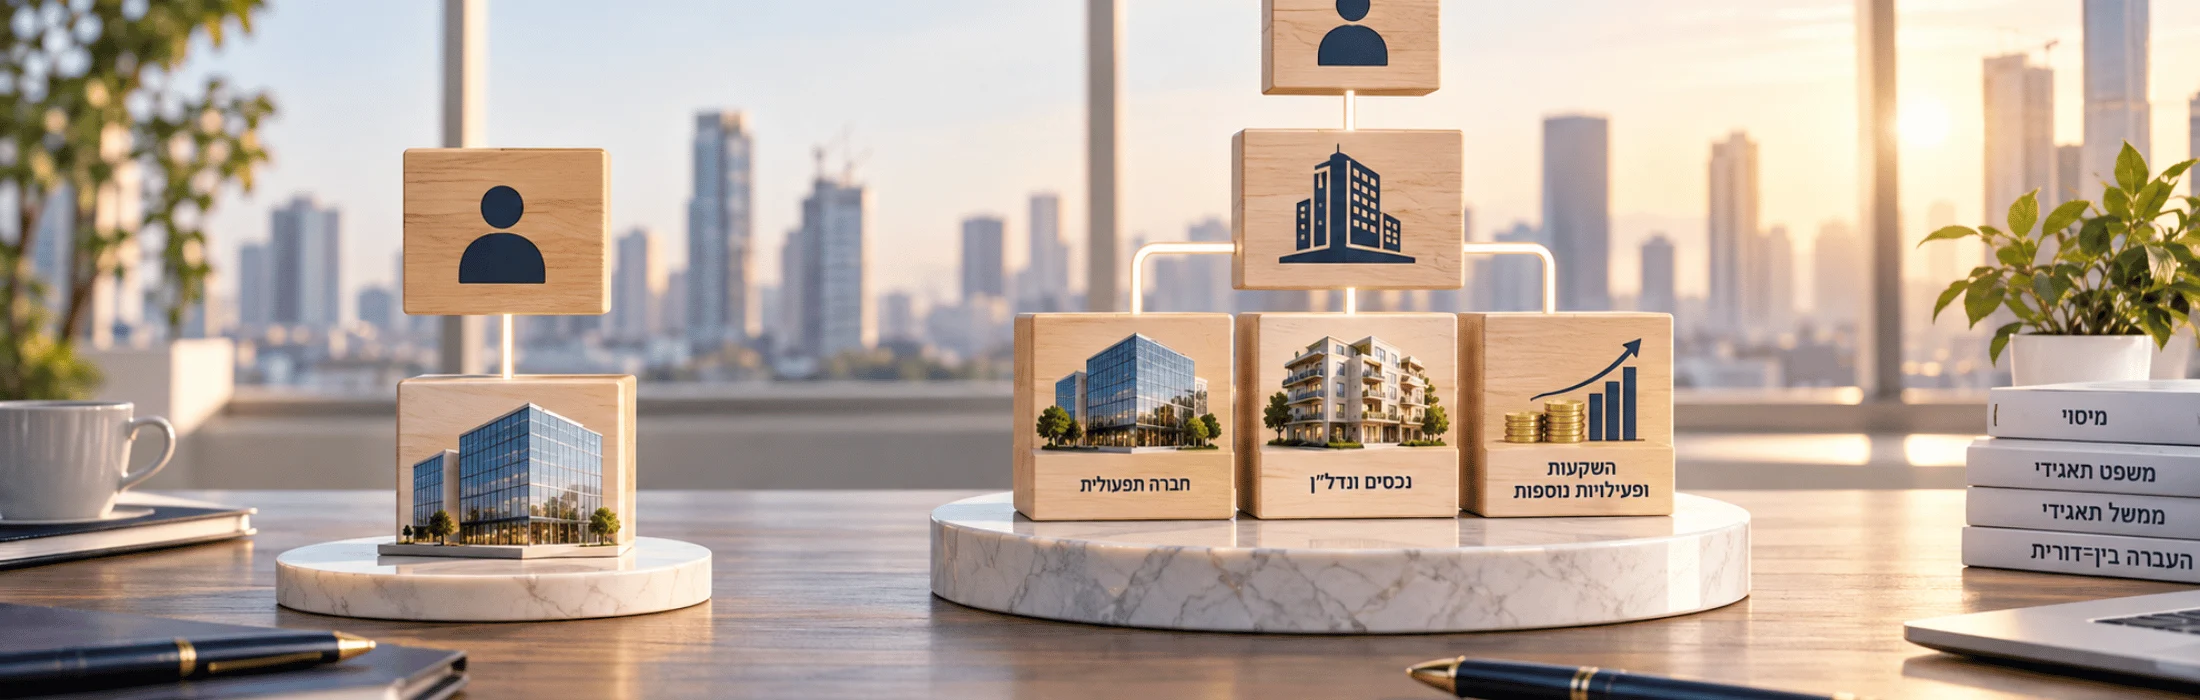
במבנה הפשוט ביותר, אדם מחזיק ישירות בחברה אחת. במבנה מורכב יותר, אותו אדם מחזיק בחברת אחזקות, והיא מחזיקה בחברה התפעולית. במבנים רחבים יותר יכולה חברת האחזקות להחזיק במספר חברות: חברה תפעולית, חברת נדל"ן, פעילות השקעות וחברות נוספות.
השאלה איננה רק כמה חברות קיימות. השאלה היא איזה סיכון, נכס ופעילות נמצאים בכל חברה ומה היחסים המשפטיים והכלכליים בין החברות.
מודל ראשון: החזקה ישירה
במבנה זה בעל העסק מחזיק ישירות במניות החברה שמנהלת את הפעילות. זהו מבנה פשוט להבנה ולניהול מבחינה ארגונית.
החברה מתקשרת עם לקוחות וספקים, מעסיקה עובדים ומחזיקה בנכסים הדרושים לפעילות. כאשר מדובר בחברה אחת ובפעילות עסקית ממוקדת, ייתכן שאין צורך ליצור שכבות נוספות.
היתרון: פשטות
יש פחות ישויות משפטיות, פחות ממשקים בין חברות ופחות צורך לנהל מערכת של עסקאות בין חברות קשורות.
החיסרון: הכול מתרכז באותה שכבה
ככל שהעסק מתפתח, החברה התפעולית עלולה להתחיל להחזיק לא רק בפעילות העסקית אלא גם במזומנים משמעותיים, נדל"ן, השקעות או פעילויות שאינן קשורות ישירות לליבת העסק.
במצב כזה נוצרת שאלה אסטרטגית: האם נכון שכל הנכסים יהיו חשופים לאותו פרופיל עסקי?
מודל שני: חברת אחזקות מעל החברה הפעילה
במבנה זה בעל העסק אינו מחזיק ישירות בחברה התפעולית. במקום זאת, הוא מחזיק בחברת אחזקות, וחברת האחזקות מחזיקה במניות החברה הפעילה.
חברת האחזקות יכולה לשמש שכבת בעלות שמעל הפעילות. בהמשך היא עשויה להחזיק גם בחברות נוספות, בכפוף לתכנון המשפטי, העסקי והמיסויי המתאים.
עצם הקמת החברה אינה יוצרת יתרון אוטומטי. השאלה היא מה היא אמורה לעשות, אילו נכסים היא תחזיק ומהי המטרה העסקית של המבנה.
מודל שלישי: קבוצת חברות
כאן כבר נוצרת קבוצה. חברת האם מחזיקה במספר חברות שכל אחת מהן ממלאת תפקיד שונה.
המבנה יכול לאפשר הפרדה ארגונית ברורה יותר. פעילות אחת אינה בהכרח מתערבבת עם נכסים או פעילות אחרת. בנוסף, ניתן לבחון הכנסת משקיע לחברה מסוימת בלי לשנות בהכרח את הבעלות בכל יתר הקבוצה.
עם זאת, ככל שמספר החברות גדל, גדלים גם הממשקים: הסכמים בין חברות, הלוואות, שירותי ניהול, שימוש בנכסים, דיווחים, חשבונאות וממשל תאגידי.
החזקה ישירה מול חברת אחזקות
| שיקול | החזקה ישירה | חברת אחזקות |
|---|---|---|
| מורכבות | מבנה פשוט יחסית | שכבה משפטית וניהולית נוספת |
| מספר פעילויות | מתאים במיוחד למבנה עסקי פשוט | עשוי להתאים כאשר קיימות מספר חברות או פעילויות |
| הפרדה | הבעלות מרוכזת ישירות אצל היחיד | מאפשרת יצירת שכבת בעלות מעל החברות |
| הכנסת משקיע | נעשית ישירות בחברה | ניתן לתכנן השקעה בחברה מסוימת בקבוצה |
| מכירת פעילות | תלויה במבנה הקיים | מבנה רב־חברתי עשוי ליצור הפרדה ברורה יותר בין פעילויות |
| ניהול הון | הון עסקי ובעלות אישית קרובים יותר זה לזה | עשויה להיווצר שכבה נפרדת לניהול אחזקות |
| עלויות ניהול | לרוב פחות ישויות | יותר דיווחים, הנהלת חשבונות וממשקים |
| מיסוי | נבחן בהתאם ליחיד ולחברה | מחייב בחינה פרטנית של מערכת היחסים בין החברות ובעלי המניות |
למה בכלל מקימים חברת אחזקות?
המונח "חברת אחזקות" עלול ליצור רושם שמדובר במוצר משפטי מיוחד. בפועל, מדובר בחברה שמטרתה המרכזית או אחת ממטרותיה היא להחזיק זכויות בחברות או בנכסים אחרים.
יש מספר סיבות עסקיות שבגללן ניתן לשקול מבנה כזה.
האם חברת אחזקות באמת מפרידה סיכונים?
אחת הסיבות הנפוצות להפרדת פעילויות היא הרצון שלא לרכז את כל הנכסים והסיכונים באותה חברה.
לדוגמה, חברה תפעולית יכולה להיות חשופה לתביעות מסחריות, עובדים, לקוחות, אשראי, ספקים והתחייבויות חוזיות. בעל עסק שמחזיק באותה חברה גם נכס משמעותי עשוי לשאול אם נכון ששני הדברים יהיו באותה ישות.
אולם עצם הקמת שתי חברות אינה יוצרת "חומה" מוחלטת. יש לבחון ערבויות, שעבודים, הסכמים בין החברות, העברות כספים, אופן השימוש בנכסים והתחייבויות שנטלו החברות.
האם נדל"ן צריך להיות בתוך החברה התפעולית?
זו שאלה שחוזרת בעסקים ותיקים. במשך השנים החברה רוכשת משרד, מחסן, מבנה תעשייתי או נכס אחר המשמש את הפעילות.
מנקודת מבט עסקית, יש לבחון האם הנדל"ן הוא חלק בלתי נפרד מהפעילות או נכס הוני בעל מאפיינים שונים.
אם בעתיד תישקל מכירת העסק, משקיע אחד עשוי לרצות לרכוש את הפעילות בלבד, בעוד הבעלים ירצה להשאיר בידיו את הנכס ולהשכיר אותו לחברה. מבנה האחזקות הקיים יכול להשפיע משמעותית על האפשרויות.
עם זאת, העברת נכס שכבר נמצא בחברה לחברה אחרת אינה פעולה טכנית. היא עשויה ליצור השלכות משפטיות, מיסויות, חוזיות ומימוניות. לכן אין לבצע שינוי מבני רק כדי "לסדר את התרשים".
ומה לגבי תיק השקעות?
חברה מצליחה יכולה לצבור לאורך השנים מזומנים שאינם נדרשים באופן מיידי לפעילות. מכאן עולה שאלה נוספת: האם הכסף צריך להישאר בחברה התפעולית, לעבור לשכבת אחזקות מתאימה או לצאת לבעלי המניות?
התשובה אינה רק שאלה של תשואה. צריך לבחון את צורכי ההון החוזר, תוכניות הצמיחה, התחייבויות החברה, סיכונים, מיסוי וצורכי הנזילות של הבעלים.
בנוסף, הדין בתחום הרווחים הצבורים וחברות המעטים השתנה באופן משמעותי. לכן, הנחות היסטוריות בנוגע להשארת רווחים בחברה אינן צריכות לשמש בסיס לתכנון חדש בלי בדיקה עדכנית.
רשות המסים מפעילה סימולטור לחישוב ייחוס הכנסה חייבת לפי סעיפים 62א(א1), 62א(א2) ו־62א(א3) , המתייחס בין היתר לרווחים נצברים, פעילות החברה והחזקות בחברות נוספות.
חברת אחזקות ומיסוי: המקום שבו אסור להסתפק בסיסמאות
מבנה אחזקות נבחן לעיתים קרובות דרך משקפי המס. אולם אמירות כלליות כמו "עדיף להחזיק הכול דרך חברה" או "חברת אחזקות פותרת את המס" עלולות להיות מטעות.
השלכות המס משתנות לפי סוג ההכנסה, זהות בעלי המניות, שיעורי ההחזקה, סוג הנכסים, אופן העברת הכספים, פעילות החברות ותוכניות הבעלים.
בנוסף, בסוף 2024 נחקק חוק ההתייעלות הכלכלית בנושא מיסוי רווחים לא מחולקים , אשר שינה את המסגרת החלה על חברות מעטים במקרים מסוימים.
לכן, מבנה שהיה מקובל בעבר אינו בהכרח המבנה המתאים כיום. לפני שינוי אחזקות יש לבצע ניתוח משפטי ומיסויי עדכני המבוסס על הנתונים הספציפיים.
לא רק איפה נמצאות המניות – אלא איך הכסף נע
תרשים ארגוני יכול להיראות מצוין ועדיין להסתיר את השאלה החשובה ביותר: איך כסף עובר בתוך הקבוצה?
עסקאות בין חברות קשורות
כאשר קיימת רק חברה אחת, אין עסקאות בין חברות בקבוצה. לאחר הקמת מבנה אחזקות נוצרים ממשקים חדשים.
חברה אחת יכולה לספק שירותי ניהול לאחרת. חברה יכולה להעמיד הלוואה. נכס המוחזק בחברה אחת יכול לשמש חברה אחרת. עובדים מסוימים עשויים לתת שירות למספר חברות.
לכן, המבנה מחייב משמעת תאגידית גבוהה יותר: הסכמים מתאימים, הנהלת חשבונות מסודרת, תיעוד החלטות, תמחור מתאים ובחינה של השלכות המס.
מה קורה כשנכנס משקיע?
כאן המבנה הופך מאיור ארגוני לכלי אסטרטגי.
נניח שלמשפחה יש שלוש פעילויות, אך משקיע מעוניין רק באחת. כאשר הפעילויות מופרדות לחברות שונות, ניתן לבחון השקעה בחברה המסוימת מבלי לתת למשקיע זכויות בכל יתר הנכסים.
לעומת זאת, אם כל הפעילויות נמצאות בתוך חברה אחת, ייתכן שיהיה צורך לבצע ארגון מחדש לפני העסקה.
כניסת משקיע מחייבת גם הסדרה של זכויות הצבעה, דירקטוריון, מימון, העברת מניות, מנגנוני יציאה והגנות לבעלי המניות. נושאים אלה מתחברים לעולם הסכמי מייסדים ושותפויות עסקיות .
מבנה אחזקות והיום שבו רוצים למכור
מבנה בעלות אינו נבחן רק לפי מה שנוח היום. כדאי לבחון כיצד הוא יתפקד ביום שבו תגיע הצעה לרכישת העסק.
הרוכש עשוי לרצות פעילות מסוימת בלבד. ייתכן שהוא אינו מעוניין בנדל"ן, בתיק השקעות או בחברה אחרת שבבעלות הקבוצה.
מנגד, בעלי העסק עשויים לרצות למכור את הפעילות ולהשאיר בידיהם נכסים אחרים. מבנה שנבנה מראש מתוך חשיבה על הפרדת פעילויות יכול להשפיע על גמישות העסקה.
עם זאת, אין להסיק מכך שכדאי לבצע פיצולים מלאכותיים רק לקראת מכירה. שינוי מבנה רגע לפני עסקה עלול להיות מורכב הרבה יותר מתכנון שנעשה בזמן.
חברת אחזקות והעברה בין־דורית
במשפחה עסקית, חברת אחזקות יכולה לשמש גם שכבת בעלות מרכזית. במקום שכל אחד מבני הדור הבא יחזיק ישירות בכל אחת מהחברות, ניתן לבחון מבנה שבו הבעלות המשפחתית מתרכזת בשכבת האם.
מבנה כזה עשוי לסייע ביצירת ממשל אחיד, אך הוא אינו פותר בעצמו את השאלות המשפחתיות.
עדיין צריך להחליט מי רשאי לעבוד בעסק, מי מנהל, כיצד מתקבלות החלטות, מה קורה כאשר בעל מניות רוצה לצאת ואיך מונעים קיפאון בין ענפי המשפחה.
לשם כך ניתן לשלב את מבנה האחזקות עם אמנה משפחתית בעסק משפחתי , הסכם בעלי מניות ומסמכים תאגידיים מתאימים.
יותר חברות = יותר ממשל
אחת הטעויות היא לחשוב שמבנה של חמש חברות הוא פשוט "חברה אחת מחולקת לחמש".
כל חברה היא ישות שדורשת ניהול תאגידי מתאים. יש לעקוב אחר בעלי המניות, הדירקטורים, הדוחות וההחלטות בכל אחת מהחברות.
גם הדיווח השנתי לרשות התאגידים כולל מידע על פעילות החברה, הרכב ההון, בעלי המניות, דירקטורים והקצאות מניות.
ניתן לעיין בדרישות במסגרת שירות הדיווח השנתי לחברה של רשות התאגידים .
מפת הסיכונים של מבנה אחזקות
איך מחליטים אם בכלל צריך חברת אחזקות?
במקום להתחיל בשאלה "האם להקים חברת אחזקות?", עדיף להתחיל במיפוי.
10 שאלות שכדאי לשאול לפני שינוי מבנה האחזקות
טעויות נפוצות בתכנון מבנה אחזקות
מקימים חברת אחזקות כי "ככה עושים"
מבנה משפטי צריך לפתור צורך אמיתי. אם אין צורך עסקי, השקעות נוספות, הפרדת פעילויות או תכנון בעלות מורכב, שכבה נוספת עלולה רק להוסיף עלויות.
מתכננים לפי מס בלבד
מס הוא שיקול מרכזי, אך הוא אינו היחיד. מבנה צריך לעבוד גם מבחינת בנקים, משקיעים, ממשל תאגידי, חוזים, ניהול והעברה עתידית.
מעבירים נכסים בלי לבדוק את מחיר המעבר
העברת מניות, נדל"ן או נכסים בין חברות אינה בהכרח פעולה ניטרלית. צריך לבחון מראש את ההשלכות המשפטיות והמיסויות.
יוצרים חברות אך ממשיכים להתנהל כאילו קיימת חברה אחת
הפרדה אמיתית דורשת חשבונות, חוזים, החלטות ותיעוד שמתאימים למבנה.
מתעלמים מהיום שבו העסק יימכר
מבנה שמתאים לניהול השוטף עשוי להיות מסורבל בעסקת מכירה. לכן כדאי לחשוב גם על תרחישי Exit.
איזה מבנה עשוי להתאים לאיזה מצב?
| מצב | שאלה מבנית | מה כדאי לבחון |
|---|---|---|
| חברה אחת ופעילות אחת | האם נדרשת בכלל שכבה נוספת? | פשטות מול צורך עתידי |
| מספר פעילויות שונות | האם נכון להפרידן? | סיכון, שותפים ומכירה עתידית |
| נדל"ן משמעותי | האם הוא חלק מהפעילות או נכס נפרד? | שימוש, מימון, סיכון ומס |
| עודפי מזומנים והשקעות | איפה נכון לנהל את ההון? | נזילות, סיכון, מס והשקעות עתידיות |
| כניסת משקיע | באיזו שכבה הוא צריך להשקיע? | זכויותיו והנכסים שאליהם יקבל חשיפה |
| מכירת פעילות | האם ניתן להפריד אותה בקלות? | נכסים, חוזים, עובדים ומבנה החברה |
| דור המשך | מה בדיוק עובר לדור הבא? | בעלות, שליטה, ניהול וממשל משפחתי |
סיכום: מבנה אחזקות הוא אסטרטגיה, לא תרשים ארגוני
החזקה ישירה יכולה להיות המבנה הנכון לעסק מסוים. חברת אחזקות יכולה להיות נכונה לעסק אחר. קבוצת חברות עשויה להתאים למשפחה שמנהלת מספר פעילויות, בעוד שבמקרה אחר היא רק תיצור מורכבות מיותרת.
השאלה המרכזית אינה כמה חברות יש, אלא האם קיימת התאמה בין הפעילות, הנכסים, הסיכונים, הבעלות והיעדים העתידיים.
מבנה טוב מאפשר להבין איפה נמצא כל נכס, מי חשוף לכל סיכון, מי מקבל החלטות, כיצד ניתן לצרף שותף ומה יקרה אם אחת הפעילויות תימכר.
בנוסף, מבנה האחזקות צריך להיבחן מחדש כאשר העסק משתנה. רכישה, הצטברות הון, כניסת משקיע, רכישת נדל"ן, העברה בין־דורית או שינויי חקיקה ומיסוי יכולים להפוך מבנה שהיה הגיוני בעבר למבנה שכדאי לבחון מחדש.
לכן, חברת אחזקות אינה מטרה בפני עצמה. היא כלי אפשרי בתוך מערכת רחבה יותר של ניהול הון עסקי. התכנון מתחיל במטרות ובסיכונים ורק לאחר מכן מגיע לתרשים החברות.
ניהול הון והעברה בין־דורית
זכיינות, שותפויות והסכמי מייסדים
אמנה משפחתית בעסק משפחתי
שאלות ותשובות
1. מהי חברת אחזקות?
חברת אחזקות היא חברה המחזיקה במניות, זכויות או נכסים בחברות או פעילויות אחרות. תפקידה המדויק תלוי במבנה שנבחר ובמטרות העסקיות של בעלי המניות.
2. מה ההבדל בין חברת אחזקות להחזקה ישירה?
בהחזקה ישירה בעל העסק מחזיק בעצמו במניות החברה התפעולית. במבנה אחזקות קיימת חברה נוספת בין בעל העסק לבין החברה או החברות המוחזקות.
3. האם כל בעל עסק צריך חברת אחזקות?
לא. הצורך תלוי במספר הפעילויות, סוג הנכסים, הסיכונים, תוכניות ההשקעה, מבנה הבעלות, שיקולי מס והתוכניות העתידיות של בעלי העסק.
4. האם חברת אחזקות מגינה על הנכסים מפני סיכוני העסק?
לא באופן אוטומטי. יש לבחון את מבנה החברות, ערבויות, שעבודים, הסכמים בין החברות וההתנהלות בפועל. הפרדה תאגידית אינה בהכרח הפרדה כלכלית מלאה.
5. האם כדאי להחזיק נדל"ן מחוץ לחברה התפעולית?
הדבר תלוי בנסיבות. יש לבחון את תפקיד הנכס, הסיכון העסקי, המימון, אפשרות למכירת הפעילות והשלכות משפטיות ומיסויות.
6. האם חברת אחזקות מעניקה יתרון מס?
אין תשובה אחידה. השלכות המס תלויות במבנה, בסוג ההכנסות, בזהות בעלי המניות ובהוראות הדין העדכניות. נדרש ניתוח פרטני לפני הקמת המבנה או שינויו.
7. מה הקשר בין חברת אחזקות להעברה בין־דורית?
חברת אחזקות יכולה לשמש שכבת בעלות משותפת מעל מספר חברות, ולכן עשויה להשתלב בתכנון העברת בעלות ושליטה לדור הבא. עם זאת, היא אינה מחליפה הסדרה של ממשל, זכויות בעלי מניות ומנגנוני קבלת החלטות.
8. האם ניתן להכניס משקיע רק לפעילות אחת?
כאשר הפעילויות מוחזקות בחברות נפרדות, ניתן לבחון השקעה בחברה מסוימת. האפשרות והמבנה המדויק תלויים במסמכי החברה, בבעלי המניות ובתנאי העסקה.
9. מתי כדאי לבחון מחדש את מבנה האחזקות?
כאשר מצטבר הון משמעותי, מוקמת פעילות חדשה, נרכש נכס, נכנס משקיע, מתוכננת מכירה, מתחיל תהליך העברה בין־דורית או משתנה המסגרת המשפטית והמיסויית.
10. מה צריך לבדוק לפני הקמת חברת אחזקות?
כדאי למפות את הפעילויות, הנכסים, הסיכונים, ההתחייבויות, בעלי המניות, צורכי הנזילות והתוכניות העתידיות, ולאחר מכן לבצע בחינה משפטית, חשבונאית ומיסויית של החלופות.
מקורות
-
חוק החברות, התשנ"ט–1999 – המסגרת המשפטית להקמת חברות,
בעלי מניות, מניות, אורגנים וממשל תאגידי.
לעיון בחוק החברות -
רשות התאגידים – דיווח שנתי לחברה – מידע רשמי על דיווח פעילות,
הון, בעלי מניות, דירקטורים והקצאות.
לעמוד השירות ברשות התאגידים -
רשות המסים – דוח שנתי לחברות – מידע וטפסים הנוגעים
להכנסות חברות, רווחי הון, ניירות ערך ונכסים.
לדיווח השנתי לחברות -
רשות המסים – ייחוס הכנסה חייבת בחברות מעטים –
סימולטור רשמי ליישום הוראות סעיפים 62א(א1), 62א(א2) ו־62א(א3).
לסימולטור רשות המסים -
הכנסת – חוק ההתייעלות הכלכלית בנושא מיסוי רווחים לא מחולקים –
התיקונים שנחקקו ביחס לחברות מעטים ורווחים צבורים.
לעמוד החוק במאגר החקיקה הלאומי