תקציר
טענתה כי יש לכלול בחישוב השכר גם חצי מיליון שקל עמלות שקיבל, נדחתההאם עמלות שמקבלים מורי דרך מבתי עסק אליהם הם מביאים תיירים נחשבות לחלק אינטגרלי מהשכר שלהם? בתביעתו הוא טען כי החברה לא עמדה בתעריפי ההסכמים הקיבוציים החלים על ענף מורי הדרך בכל הנוגע לשכרו היומי, שעות נוספות, עבודה בשבתות וחגים והפרשות לפנסיה.מנגד טענה החברה כי התובע הסתיר עמלות של כחצי מיליון שקל שקיבל לאורך השנים ממסעדות ובתי עסק שאליהם הפנה את התיירים. המדריך מסביר כיצד לבצע התאמה ארגונית מקיפה – ממיפוי מאגרי מידע…
מדריך תיירים זכה בהפרשי שכר ופנסיה של כ-240 אלף שקל מאחר שהמעסיקה לא עמדה בתעריפים שנקבעו בהסכמים הקיבוציים.
טענתה כי יש לכלול בחישוב השכר גם חצי מיליון שקל עמלות שקיבל, נדחתה
האם עמלות שמקבלים מורי דרך מבתי עסק אליהם הם מביאים תיירים נחשבות לחלק אינטגרלי מהשכר שלהם? בפסק דין שניתן לאחרונה בבית הדין לעבודה בתל-אביב נקבע שבשונה מטיפים שמקבלים מלצרים ולפי החוק חייבים להיכנס לקופת המסעדה, ה"קומיסיון" שניתן למדריכים ישירות לא מדווח ולא קשור למעסיקים שלהם. על כן, לא ניתן לראות בעמלות אלה כחלק משכרם.
המקרה הנוכחי עסק במורה דרך שתבע מחברת התיירות "טרוולוקס" הפרשי שכר, תשלום על שעות נוספות, פיצויי פיטורים וזכויות סוציאליות שונות על כ-17 שנות עבודה. תביעתו התקבלה בחלקה ונפסקו לו כ-255 אלף שקלים עבור הפרשי שכר, הפרשות לפנסיה והוצאות משפט.
מורה הדרך (65) טען כי החל לעבוד בחברה ב-1998 ופוטר ב-2015. אף שבשנים הראשונות עבד כפרילאנסר הוא ביקש להכיר ביחסי עבודה לאורך כל התקופה. בתביעתו הוא טען כי החברה לא עמדה בתעריפי ההסכמים הקיבוציים החלים על ענף מורי הדרך בכל הנוגע לשכרו היומי, שעות נוספות, עבודה בשבתות וחגים והפרשות לפנסיה.
מנגד טענה החברה כי התובע הסתיר עמלות של כחצי מיליון שקל שקיבל לאורך השנים ממסעדות ובתי עסק שאליהם הפנה את התיירים. לדבריה, בדומה לטיפים שמקבלים מלצרים, מדובר בכספים שנחשבים לחלק בלתי נפרד מהשכר שקיבל, והם מכסים את כל התשלומים החסרים לטענתו.
בנוסף הבהירה החברה כי אין לכלול בתחשיב תקופה של כ-7 שנים שבה היה קבלן עצמאי, וכי התובע לא פוטר אלא התפטר מרצונו. בהמשך החברה אף הגישה נגדו תביעה להחזר העמלות שקיבל בתקופת העבודה.
לתיירים אין מושג
השופטת הבכירה עידית איצקוביץ דחתה את התביעה של החברה לאחר שקבעה כי העמלות לא נחשבות בשום צורה לחלק מהשכר של התובע ובכל מקרה לא מדובר בכספים שמגיעים לחברה.
השופטת הסבירה כי בניגוד לטענת החברה יש הבדלים מהותיים בין טיפים שמקבלים מלצרים לבין ה"קומיסיון" שמקבלים מורי הדרך: בעוד שטיפ ניתן ישירות למלצר מהלקוח, העמלה לא משולמת על ידי התייר (הלקוח של החברה) אלא על ידי בעלי העסקים, והתייר לא יודע על קיומה (לפחות לא בוודאות).
כמו כן, הטיפ למלצר אמור להיכנס לקופה של המסעדה ולהיות מדווח לרשויות המס ואילו העמלות לא מתועדות ולא מדווחות. "סכומים אלה, שלא משולמים ישירות מן 'הלקוח' (התייר) למדריך ובוודאי לא על ידי המעסיק (החברה), לא יכולים להיות חלק משכר העבודה של מורה דרך, אשר נקבע בהסכמים קיבוציים החלים בענף", נכתב.
לסיכום נקודה זו הבהירה השופטת כי היא לא מוסמכת לקבוע האם מדובר בהתנהלות תקינה אבל אין ספק שהעמלות לא שייכות לחברה ולא נחשבות לשכר.
מאחר שהוכח כי החברה לא עמדה בתעריף שנקבע בהסכמים הקיבוציים ולא הפרישה לתובע סכומים מלאים לקופת הפנסיה, השופטת חייבה אותה בתשלום הפרשי שכר ופנסיה לתקופת העבודה שבה היה שכיר באופן רשמי. בסך הכל נפסקו לו ברכיבים אלה כ-240 אלף שקל.
יתר רכיבי התביעה נדחו מאחר שהוכח כי התובע עזב את העבודה מרצונו ולא זכאי לזכויות נוספות. החברה חויבה בהוצאות משפט ושכר טרחת עורך דין של 15,000 שקל.
- ב"כ התובע: עו"ד רונן בר אבן
- ב"כ הנתבעת: עובדיה כהן, עורך דין דיני עבודה
עו"ד אמנון מ. שילה עוסק/ת ב- דיני עבודה
** הכותב/ת לא ייצג/ה בתיק.
עוד פסקי דין

הגנת פרטיות ואבטחת מידע: המדריך להתאמת ארגונים לתיקון 13
תיקון 13 לחוק הגנת הפרטיות מחייב ארגונים לבחון מחדש את האופן שבו הם אוספים, מנהלים, מאבטחים ומשתפים מידע אישי. המדריך מסביר כיצד לבצע התאמה ארגונית מקיפה – ממיפוי מאגרי מידע ובחינת חובות רישום והודעה, דרך מינוי DPO, מדיניות פרטיות וניהול ספקים והרשאות, ועד היערכות לאירועי סייבר. המטרה היא להפוך את הגנת הפרטיות ממסמך פורמלי למנגנון ניהולי שוטף.
מוסר ואלגוריתם: האם עורך דין רשאי להיעזר ב-AI לכתיבת טיעון משפטי?
תקציר המאמר בוחן את השימוש בבינה מלאכותית בעבודתם של עורכי דין ואת הגבול שבין כלי עזר טכנולוגי לבין האחריות המקצועית של עורך הדין. הוא עוסק
עבודה חדשה ב-2026: 5 זכויות עובדים שחשוב להכיר מהיום הראשון
תחילת עבודה חדשה היא גם הרגע שבו מתחילות זכויות וחובות חשובות בדיני העבודה. המדריך מסביר מה צריך לדעת על טופס 101, הודעה על תנאי העבודה, תשלום עבור חפיפה והכשרה, פנסיה והחזר הוצאות נסיעה.
סיכוני המס בעסקאות M&A: הפסיקה האחרונה שמשנה את כללי המשחק
תקציר מיזוג חברות וארגון מחדש של מבני אחזקה הם אירועים עסקיים מורכבים, שבמסגרתם עשויות לחול חובות תשלום מס רכישה משמעותיות. החוק הישראלי קובע הוראות מיוחדות
בדיקת נאותות (Due Diligence) – איך לא מפספסים את ה"שלדים בארון"?
תקציר בדיקת נאותות מקצועית אינה מתמצה בסקירת דוחות כספיים על ידי רואי חשבון. לעומת זאת, ניהול מובנה, קפדני וחסר פשרות של תהליך הבדיקה מאפשר לא
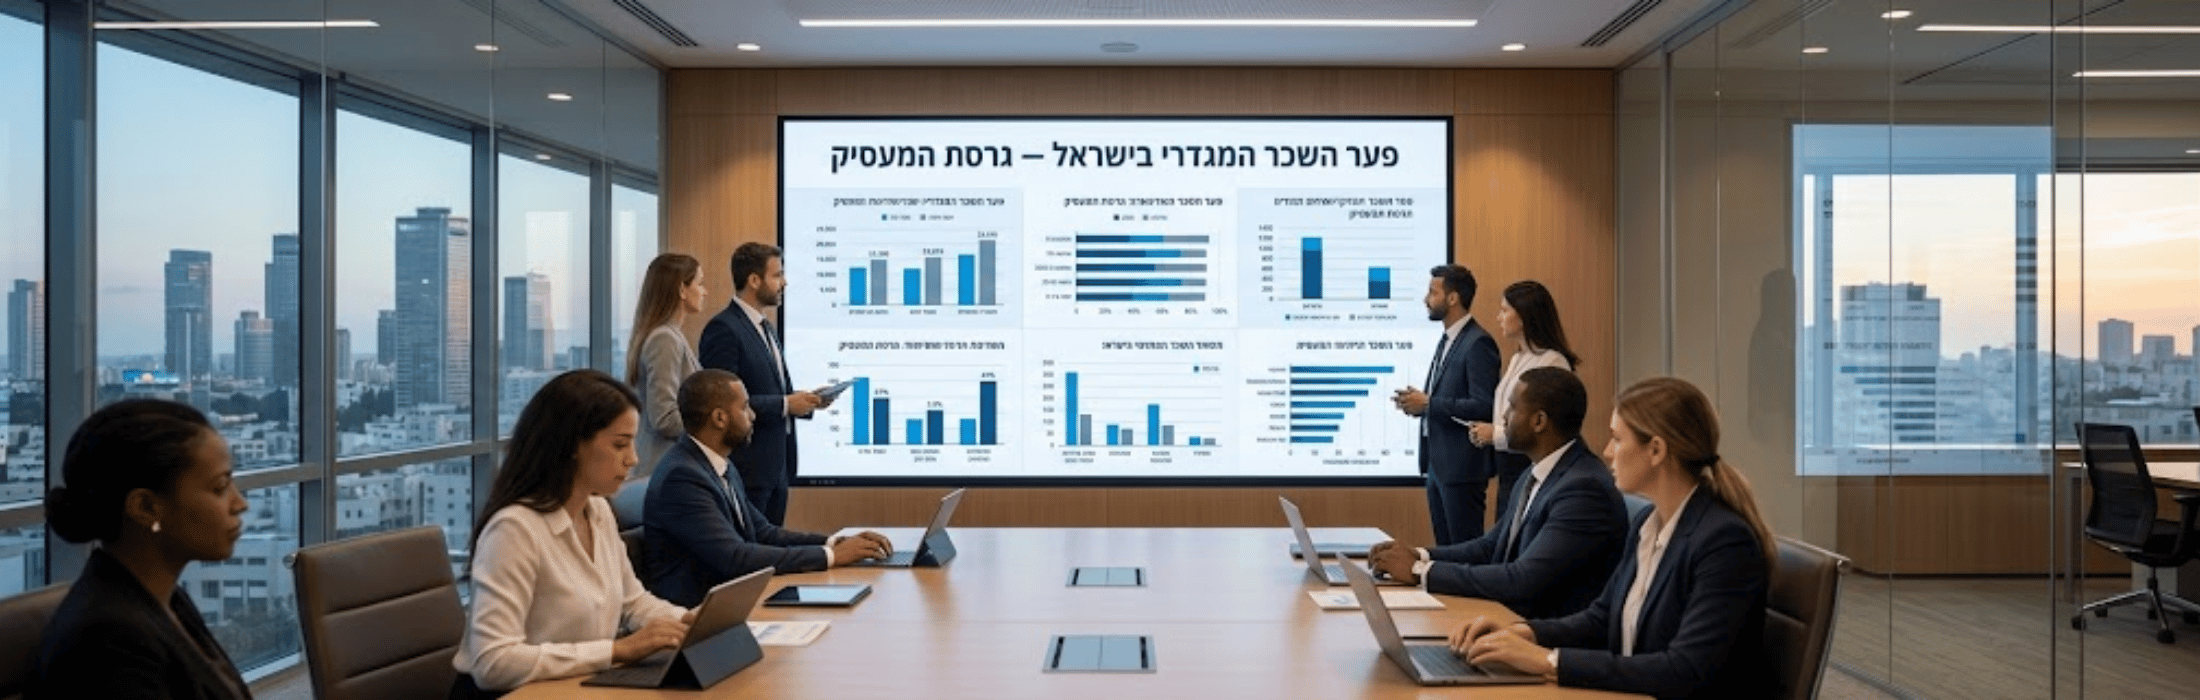
פער השכר המגדרי בישראל — גרסת המעסיק
תקציר פערי השכר בישראל מהווים אחד האתגרים המרכזיים בשוק העבודה, כאשר נשים מרוויחות בממוצע שכר נמוך משמעותית מגברים באותן עמדות. הפערים נובעים משילוב של גורמים