
תקציר
דמי הזיכיון הם רק תחילת ההשקעה. המאמר מציג את מודל Total Cost of Franchise Ownership (TCFO) לחישוב העלות האמיתית של רכישת זיכיון – מההקמה, הציוד והמלאי ועד תמלוגים, הון חוזר, הפסדי תקופת ההרצה וכרית הביטחון. באמצעות תרחיש מספרי ניתן להבין כמה הון נדרש בפועל עד שהסניף מגיע לנקודת האיזון, ומה חשוב לבדוק בהסכם לפני שמתחייבים להשקעה.
עלות הזיכיון האמיתית: לא רק דמי זיכיון
כמה הון באמת צריך כדי לפתוח זיכיון ולהגיע לנקודת האיזון? מודל Total Cost of Franchise Ownership מחבר בין מחיר הכניסה לרשת, עלויות ההקמה, ההון החוזר, התמלוגים והפסדי תקופת ההרצה – ומציג תמונה רחבה יותר של ההשקעה הנדרשת.
כאשר בוחנים הזדמנות לזכיינות, אחד המספרים הראשונים שמופיעים בשיחה הוא בדרך כלל דמי הזיכיון. אלא שזה עלול להיות אחד המספרים הפחות מייצגים לצורך השאלה החשובה באמת: כמה כסף צריך הזכיין כדי להגיע מנקודת החתימה לעסק שמתפקד כלכלית ואינו תלוי בהזרמות הון שוטפות?
זיכיון יכול להיראות כמו השקעה של עשרות או מאות אלפי שקלים, אך כאשר מוסיפים התאמת נכס, ציוד, מלאי, פיקדונות, שכירות, עובדים, רישוי, שיווק, תמלוגים והפסדים בחודשי ההרצה – תמונת ההון יכולה להשתנות באופן מהותי.
מהי העלות האמיתית של זיכיון?
העלות הכלכלית של זיכיון אינה אירוע חד־פעמי. היא רצף של התחייבויות והוצאות המתחילות לעיתים עוד לפני חתימת ההסכם ונמשכות עד שהפעילות מייצרת תזרים המספיק למימון ההוצאות השוטפות שלה.
לכן, במקום לשאול רק "כמה עולים דמי הזיכיון?", נכון לבנות מפת הון: כמה כסף יוצא בכל שלב, מתי הוא יוצא, מה יכול לגרום לחריגה ומהי נקודת החשיפה המקסימלית של הזכיין.
השאלה הכלכלית היא כמה הון נדרש כדי לעבור את כל הדרך מהחתימה ועד לפעילות יציבה – בלי להיתקע באמצע בגלל מחסור בתזרים.
מודל BAZ ל־Total Cost of Franchise Ownership
לצורך ניתוח ההשקעה ניתן להשתמש במודל Total Cost of Franchise Ownership – TCFO. זהו מודל ניהולי לניתוח העלות הכוללת של הזיכיון ולא מונח חשבונאי או משפטי סטטוטורי.
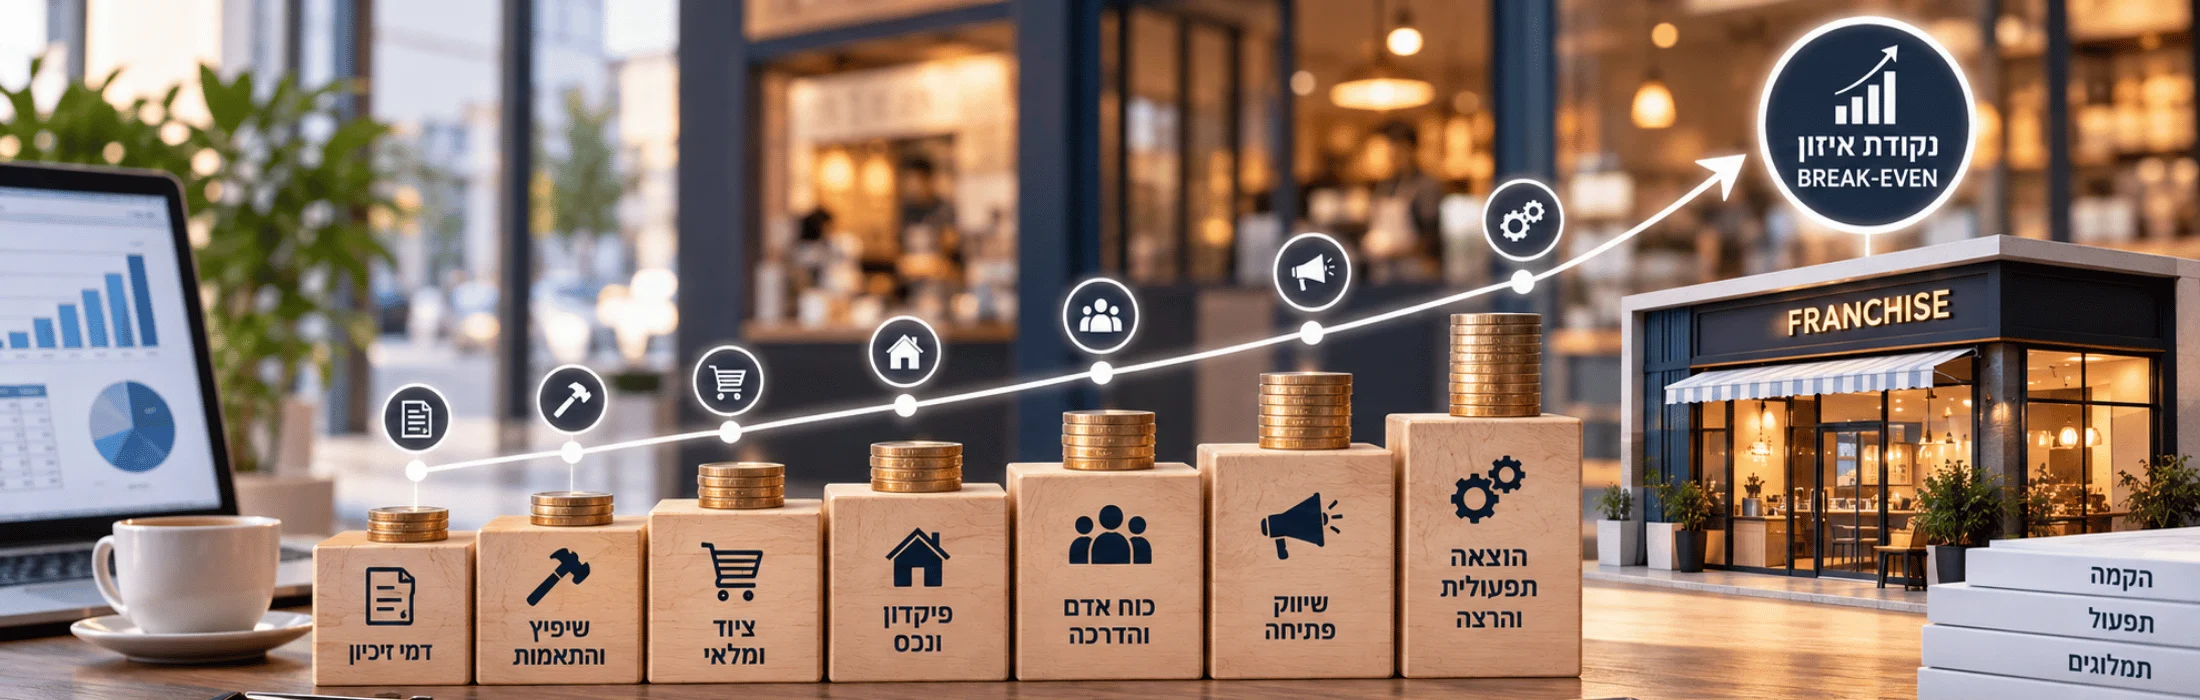
שבע שכבות העלות שצריך לחשב
דמי זיכיון, ייעוץ, בדיקות מקדימות, התאגדות, תכנון והוצאות ראשוניות.
שיפוץ, תכנון, שילוט, ריהוט, ציוד, מערכות, התאמות למפרט הרשת ורישוי.
מלאי פתיחה, אשראי ספקים, משכורות והוצאות שצריך לממן לפני שהתזרים מתייצב.
שכירות, פיקדונות, ערבויות, דמי ניהול ולעיתים תקופת שכירות עוד לפני הפתיחה.
תמלוגים, קרן פרסום, מערכות, שירותים, ספקים מחייבים והוצאות רשת נוספות.
הפער בין הוצאות מלאות לבין מחזור מכירות שעדיין לא הגיע לרמה המתוכננת.
רזרבה לעיכובים, חריגות הקמה, מכירות חלשות מהתחזית ואירועים בלתי צפויים.
דמי הזיכיון הם מחיר הכניסה – לא מחיר העסק
דמי הזיכיון עשויים להיות הרכיב הבולט ביותר בהצעה המסחרית, אך מבחינת מבנה ההון הם רק שכבה אחת. זכיין שמשווה בין שתי רשתות על בסיס דמי הזיכיון בלבד עלול להשוות מספר שאינו משקף את ההשקעה הכוללת.
רשת עם דמי זיכיון נמוכים יכולה לדרוש מפרט הקמה יקר, מלאי פתיחה גדול או תשלומים שוטפים גבוהים. מנגד, דמי זיכיון גבוהים יותר אינם מעידים לבדם שההשקעה הכוללת גבוהה יותר.
דוגמה: מה קורה עוד לפני שהדלת נפתחת?
| רכיב | סכום לדוגמה | מה הוא כולל |
|---|---|---|
| דמי זיכיון | 90,000 ₪ | זכות ההצטרפות למערך הזכיינות בהתאם להסכם |
| שיפוץ והתאמה | 420,000 ₪ | בינוי, עיצוב, תשתיות והתאמה למפרט |
| ציוד | 180,000 ₪ | ציוד מקצועי, ריהוט ומערכות |
| מלאי פתיחה | 110,000 ₪ | מלאי ראשוני להפעלת הסניף |
| רישוי ויועצים | 30,000 ₪ | ייעוץ, תכנון, רישוי ובדיקות |
| פיקדונות וערבויות | 75,000 ₪ | שכירות והתחייבויות נלוות |
| שיווק לפני פתיחה | 35,000 ₪ | השקה ופעילות מקומית |
| מערכות והדרכה | 30,000 ₪ | מערכות, הטמעה והכשרת עובדים |
| סה"כ לפני פתיחה | 970,000 ₪ | לפני הפסדי ההרצה וכרית הביטחון |
בדוגמה הזו, דמי הזיכיון הם 90 אלף ₪ – אבל עוד לפני פתיחת הסניף כבר נדרש הון של כ־970 אלף ₪. כלומר, המספר שמופיע בתחילת השיחה עם הרשת אינו בהכרח המספר שעל פיו צריך להחליט אם ההשקעה אפשרית.
העלויות שמסתתרות בתוך הסכם הזיכיון
תמלוגים
יש לבדוק כיצד הם מחושבים: מהמחזור, מסכום מינימלי, במדרגות או במודל אחר.
קרן שיווק
תשלום שוטף לרשת אינו בהכרח מחליף את תקציב השיווק המקומי שהסניף יצטרך לממן.
רכש מחייב
ספקים מאושרים, כמויות מינימום ומחירי רכש עשויים להשפיע ישירות על שיעור הרווח.
מערכות וטכנולוגיה
קופות, תוכנה, רישיונות, מוקדים ומערכות דיווח יכולים ליצור עלות חודשית נוספת.
שיפוץ עתידי
בחלק מהמודלים עשויות להיות דרישות להתאמות או חידוש הסניף במהלך תקופת ההתקשרות.
עלות יציאה
גם מכירה, העברה, סיום או אי־חידוש של הזיכיון יכולים להיות בעלי משמעות כלכלית.
מחזור הוא לא רווח – ורווח הוא לא תזרים
אחת הטעויות בניתוח זיכיון היא להתמקד בתחזית המחזור. מחזור גבוה אינו מבטיח שהפעילות מייצרת מספיק מזומן. מתוך ההכנסות יש לממן חומרי גלם או מלאי, עובדים, שכירות, תמלוגים, פרסום, עמלות, מימון והוצאות תפעול נוספות.
גם עסק שמציג רווח חשבונאי עשוי להתמודד עם לחץ תזרימי כאשר מועדי התשלום לספקים, שכר, מסים והתחייבויות אינם חופפים למועד שבו הכסף מתקבל בפועל.
איך מחשבים נקודת איזון?
ברמה בסיסית, נקודת האיזון התפעולית מתקבלת כאשר התרומה שנשארת מהמכירות לאחר העלויות המשתנות מספיקה לכיסוי ההוצאות הקבועות.
105,000 ÷ 0.42 = 250,000. זהו המחזור החודשי שבו, לפי הנחות הדוגמה, התרומה מכסה את ההוצאות הקבועות.
לזיכיון יש למעשה שתי נקודות איזון
1. איזון תפעולי
החודש שבו הפעילות השוטפת מייצרת מספיק תרומה כדי לכסות את ההוצאות השוטפות.
2. החזר ההשקעה
השלב המאוחר יותר שבו הרווחים המצטברים כבר החזירו גם את ההון שהושקע בהקמה ובהרצה.
ההבחנה חשובה. סניף יכול להגיע לרווח תפעולי בחודש החמישי ועדיין להיות רחוק מאוד מהחזר של מאות אלפי שקלים שהושקעו לפני הפתיחה.
תקופת ההרצה: המקום שבו ההון נעלם בשקט
ביום הפתיחה רוב ההוצאות כבר פעילות, אך המכירות בדרך כלל אינן מתחילות מיד ברמת הפעילות הבוגרת של העסק. לכן חשוב לבנות תחזית חודשית ולא להסתפק בתחזית שנתית.
| חודש | מחזור | תוצאה תפעולית | מצטבר בתקופת ההרצה |
|---|---|---|---|
| 1 | 120,000 ₪ | 54,600- ₪ | 54,600- ₪ |
| 2 | 160,000 ₪ | 37,800- ₪ | 92,400- ₪ |
| 3 | 200,000 ₪ | 21,000- ₪ | 113,400- ₪ |
| 4 | 240,000 ₪ | 4,200- ₪ | 117,600- ₪ |
| 5 | 270,000 ₪ | 8,400+ ₪ | 109,200- ₪ |
| 6 | 300,000 ₪ | 21,000+ ₪ | 88,200- ₪ |
| 7 | 320,000 ₪ | 29,400+ ₪ | 58,800- ₪ |
| 8 | 335,000 ₪ | 35,700+ ₪ | 23,100- ₪ |
| 9 | 350,000 ₪ | 42,000+ ₪ | 18,900+ ₪ |
בתרחיש הזה העסק מציג רווח תפעולי ראשון בחודש החמישי, אך רק בחודש התשיעי הוא מוחק את ההפסדים שנוצרו בתקופת ההרצה. בשיא, נדרשו עוד 117,600 ₪ מעבר להשקעה שלפני הפתיחה.
אז כמה הון באמת צריך?
זוהי בדיוק הסיבה שמודל TCFO חשוב. בדוגמה, זיכיון עם דמי זיכיון של 90 אלף ₪ דורש יותר ממיליון ₪ הון לפני שהוספנו כרית ביטחון.
מפת ההון של הזכיין
במקום להסתכל על ההשקעה כמספר אחד, המפה מציגה כיצד חשיפת ההון משתנה לאורך חיי ההקמה וההרצה.
בדיקות, ייעוץ, דמי זיכיון, הקמת חברה ותשלומים ראשוניים.
שיפוץ, ציוד, פיקדונות, רישוי, מלאי פתיחה ומערכות.
העסק כבר משלם שכירות, עובדים, מלאי ותמלוגים – אבל המחזור עדיין נבנה.
ההפסדים המצטברים מגיעים לשיא והעסק עדיין תלוי בהון שהוכן מראש.
התרומה מהמכירות מכסה את ההוצאות השוטפות. העסק מתחיל לממן את פעילותו – אך ההשקעה הראשונית עדיין לא בהכרח הוחזרה.
רווח חודשי חיובי אינו מוחק מיד את ההון שהושקע בהקמה ואת הפסדי החודשים הקודמים.
יש להוסיף רזרבה לתרחיש שבו ההקמה מתייקרת או קצב המכירות נמוך מהמתוכנן.
כרית הביטחון: המספר שלא כדאי להשאיר לסוף
תחזית עסקית היא הנחה, לא התחייבות. פתיחת הסניף יכולה להתעכב, השיפוץ יכול לחרוג מהתקציב, גיוס העובדים יכול להתארך וקצב המכירות יכול להיות איטי מהתחזית.
לכן, אחרי חישוב עלות ההקמה וההפסד המצטבר הצפוי בתקופת ההרצה, נכון לבחון גם כרית ביטחון המתאימה לסיכון הספציפי של העסק. אין שיעור אחיד שמתאים לכל זיכיון.
תמלוגים: האחוז הקטן שמשנה את נקודת האיזון
כאשר התמלוגים נגבים מהמחזור, הם משפיעים על כל שקל מכירה. לכן הם צריכים להיכנס לחישוב שיעור התרומה ולא להופיע כהערת שוליים לאחר חישוב הרווח.
כך גם לגבי קרן פרסום, עמלות סליקה, משלוחים, עלויות חומרי גלם וכל רכיב אחר שגדל יחד עם המחזור. ככל ששיעור התרומה נמוך יותר, העסק צריך מחזור גבוה יותר כדי להגיע לאיזון.
רכש מחייב יכול לשנות את הכלכלה של הסניף
בזכיינות, מחיר המוצר אינו תמיד נקבע בשוק הפתוח. אם הזכיין מחויב לרכוש מספקים מסוימים, בכמויות מסוימות או באמצעות מערך הרשת, יש לבדוק את המשמעות הכלכלית של מנגנון הרכש.
ההשפעה אינה רק על מחיר היחידה. תנאי תשלום, מינימום הזמנה, פחת, מלאי איטי והחזרות יכולים להשפיע על ההון החוזר ועל המזומן שהסניף צריך להחזיק.
הסכם הזיכיון והשכירות צריכים לדבר זה עם זה
כאשר הסניף תלוי במיקום פיזי, שתי מערכות חוזיות מרכזיות פועלות במקביל: הסכם הזיכיון והסכם השכירות. פער בין התקופות, אופציות החידוש, תנאי היציאה או הערבויות עלול ליצור סיכון כלכלי משמעותי.
לדוגמה, סיום זיכיון אינו בהכרח מסיים אוטומטית את התחייבויות השכירות. מנגד, אובדן הנכס עלול להשפיע על היכולת להמשיך להפעיל את הזיכיון.
מימון הוא חלק מעלות הזיכיון
אם חלק מההשקעה ממומן באמצעות הלוואה, עלות הריבית והחזר הקרן צריכים להופיע בתרחיש התזרימי. השאלה אינה רק האם הבנק מוכן להעמיד אשראי, אלא האם הפעילות יכולה לשאת את שירות החוב גם בתקופת הרצה חלשה מהמתוכנן.
מע"מ ותזמון תשלומים: רווחיות אינה מספיקה
מודל כלכלי צריך להיבנות גם כתזרים. יש משמעות למועד שבו משולמות הוצאות ההקמה, למועדי תשלום לספקים, לתנאי אשראי ולפער בין תשלום בפועל לבין קבלת תקבולים.
לכן כדאי לבנות לצד דוח הרווחיות גם תחזית מזומנים חודשית. היא זו שמראה באיזה חודש יתרת המזומן מגיעה לנקודה הנמוכה ביותר וכמה הון צריך להיות זמין באותו רגע.
המודל הכלכלי חייב להיקרא יחד עם ההסכם
גיליון אקסל והסכם זכיינות אינם שני מסמכים נפרדים. כמעט לכל סעיף כלכלי מרכזי יש מקור חוזי: תמלוגים, קרן פרסום, רכש, ערבויות, שעות פעילות, מפרט, שיפוצים, מערכות, הכשרות, העברה וסיום.
לכן בדיקת כדאיות אינה מסתיימת בחישוב EBITDA או נקודת איזון. צריך לבדוק אם ההנחות במודל תואמות להתחייבויות המשפטיות שהזכיין מקבל על עצמו.
מה כדאי לבדוק אצל זכיינים קיימים?
לא תחזית אחת – שלושה תרחישים
תחזית יחידה יוצרת תחושת ודאות שאינה קיימת. מודל TCFO שימושי יותר כאשר בונים לפחות שלושה תרחישים ובודקים כיצד משתנה דרישת ההון בכל אחד מהם.
תרחיש בסיס
ההקמה מתקדמת בהתאם לתקציב וקצב המכירות עולה בהתאם להנחות המרכזיות.
תרחיש שמרני
פתיחה מעט מאוחרת יותר, חריגת הקמה מסוימת וקצב מכירות מתון יותר.
תרחיש לחץ
שילוב של עיכוב, עלויות גבוהות יותר והגעה איטית משמעותית לנקודת האיזון.
12 שאלות לפני שמחליטים שיש מספיק הון
סימני אזהרה במודל שמציגים לזכיין
עלות הזיכיון המפורסמת מול TCFO
| הסתכלות צרה | מודל TCFO |
|---|---|
| כמה דמי הזיכיון? | כמה הון נדרש עד לפעילות יציבה? |
| כמה עולה להקים? | כמה עולה להקים וגם לעבור את ההרצה? |
| מה המחזור הצפוי? | מה שיעור התרומה ומהו התזרים? |
| מתי העסק רווחי? | מתי מגיעים לאיזון ומתי מוחזרת ההשקעה? |
| כמה כסף צריך ביום הראשון? | מהי נקודת שיא צריכת ההון? |
| מה קורה אם התוכנית עובדת? | מה קורה גם בתרחיש שמרני ובתרחיש לחץ? |
סיכום: זיכיון צריך למדוד עד נקודת השפל – לא עד יום הפתיחה
בדיקת זיכיון אינה צריכה להסתיים בשאלה כמה עולה לקבל את הזכות להשתמש במותג. דמי הזיכיון הם רק שער הכניסה למערכת רחבה יותר של התחייבויות, השקעות והוצאות.
מודל Total Cost of Franchise Ownership מבקש להזיז את נקודת המבט: מעלות ההצטרפות אל דרישת ההון הכוללת. הוא מחבר את ההקמה, ההון החוזר, הפסדי ההרצה, המימון, התמלוגים וכרית הביטחון למפה אחת.
המספר החשוב אינו בהכרח הסכום שהזכיין מוציא ביום החתימה וגם לא ביום הפתיחה. לעיתים המספר הקריטי הוא דווקא יתרת המזומן בנקודת השפל – החודש שבו כל ההשקעות כבר בוצעו, ההוצאות פועלות במלואן והמחזור עדיין לא הספיק להדביק אותן.
כדאי לשאול: כמה הון נדרש עד נקודת האיזון, כמה נדרש בתרחיש שמרני וכמה הון יישאר אם הדרך לשם תהיה ארוכה מהמתוכנן.
שאלות נפוצות
העלות אינה מסתכמת בדמי הזיכיון. יש להביא בחשבון הקמה, ציוד, מלאי, נדל"ן, רישוי, תמלוגים, הון חוזר והפסדים אפשריים בתקופת ההרצה.
זהו בדרך כלל תשלום ראשוני הקשור להצטרפות למערך הזכיינות ולקבלת הזכויות המוגדרות בהסכם.
מודל TCFO מרכז את שכבות ההשקעה וההון הנדרשות מהכניסה לזיכיון ועד לפעילות יציבה.
זו רמת הפעילות שבה התרומה מהמכירות מכסה את ההוצאות התפעוליות בהתאם להנחות המודל.
לא. העסק יכול להיות מאוזן תפעולית ועדיין לא להחזיר את ההון שהושקע בהקמה ובהרצה.
משום שבחודשים הראשונים ההוצאות עשויות להיות גבוהות מהתרומה שמייצר מחזור המכירות.
כאשר הם נגבים מהמחזור הם מפחיתים את התרומה שנשארת מכל שקל מכירה ולכן עשויים להעלות את המחזור הדרוש לאיזון.
כדי לאפשר לעסק להתמודד עם חריגות תקציב, עיכובים או קצב מכירות נמוך מהתחזית.
בין היתר את עלות ההקמה בפועל, משך ההרצה, דרישות ההון הנוספות, מבנה הרכש והוצאות שלא היו ברורות בתחילת הדרך.
לצד המודל הכלכלי יש לבחון את הסכם הזיכיון, התמלוגים, הרכש, השיווק, הערבויות, השכירות, מנגנוני החידוש, ההעברה והסיום.
מקורות והמשך קריאה
- רשות התחרות – מסמכים והחלטות הנוגעים להסדרי זכיינות וליחסים בין בעל מותג לבין זכיינים.
- משרד הפנים ומשרדי הממשלה – מידע ממשלתי בנושא רישוי עסקים והליכי בקשה לרישיון עסק.
- רשות המסים בישראל – מידע מקצועי בנושאי מע"מ, דיווח ותשלומי מס החלים על פעילות עסקית.
- BAZLAW – מחלקת זכיינות ושותפויות עסקיות: זכיינות ושותפויות עסקיות
- BAZLAW – דיני חוזים: מידע בנושא הסכמים ודיני חוזים
הבהרה: הדוגמאות המספריות במאמר הן להמחשה בלבד ואינן תחזית לזיכיון מסוים. עלויות, רווחיות, מיסוי, מימון והתחייבויות משפטיות משתנים בין עסקים, רשתות והסכמים, ויש לבחון כל עסקה לפי נתוניה.