
אמנה משפחתית: המסמך שלא מחליף צוואה – אבל יכול למנוע את הסכסוך הבא
ניהול הון | עסקים משפחתיים | העברה בין־דורית אמנה משפחתית: המסמך שלא מחליף צוואה – אבל יכול למנוע את הסכסוך הבאבמשפחה שמחזיקה חברה, פעילות עסקית,
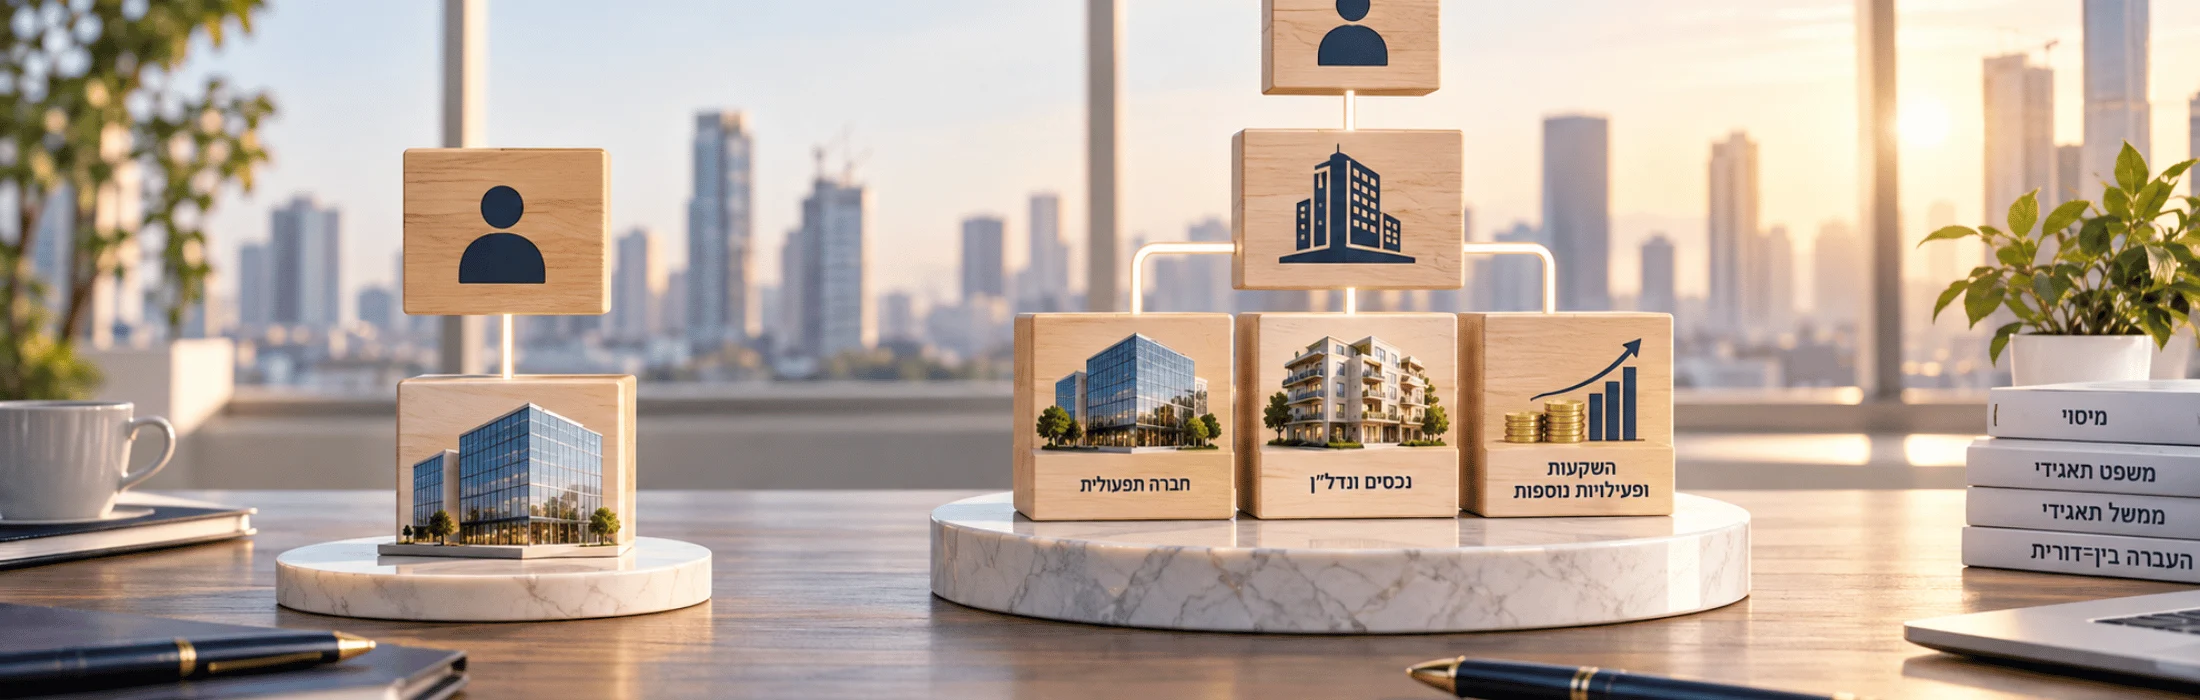
חברת אחזקות או החזקה ישירה? מדריך לניהול הון עסקי נכון
ניהול הון | מבני אחזקה | בעלי חברות חברת אחזקות או החזקה ישירה? המבנה שמאחורי ניהול הון עסקיבעל עסק שמחזיק חברה אחת עשוי להסתפק במבנה
דו"ח BAZ: המשפט הישראלי בעידן האלגוריתם 2027
BAZ LEGAL INTELLIGENCE · דו"ח מגמות משפט וטכנולוגיה · 2027 דו"ח BAZ: המשפט הישראלי בעידן האלגוריתם 2027 האלגוריתם כבר אינו רק רכיב טכנולוגי מאחורי הקלעים.
בינה מלאכותית סמויה בארגון: הסיכונים ואיך מתמודדים
BAZ LEGAL INTELLIGENCE · מדריך מחקרי ומתודולוגיה ל־2027 בינה מלאכותית סמויה (Shadow AI) בישראל: כשה־AI כבר עובד בארגון בלי להופיע ברשימת המערכות עובדים כבר משתמשים
הגנת פרטיות ואבטחת מידע: המדריך להתאמת ארגונים לתיקון 13
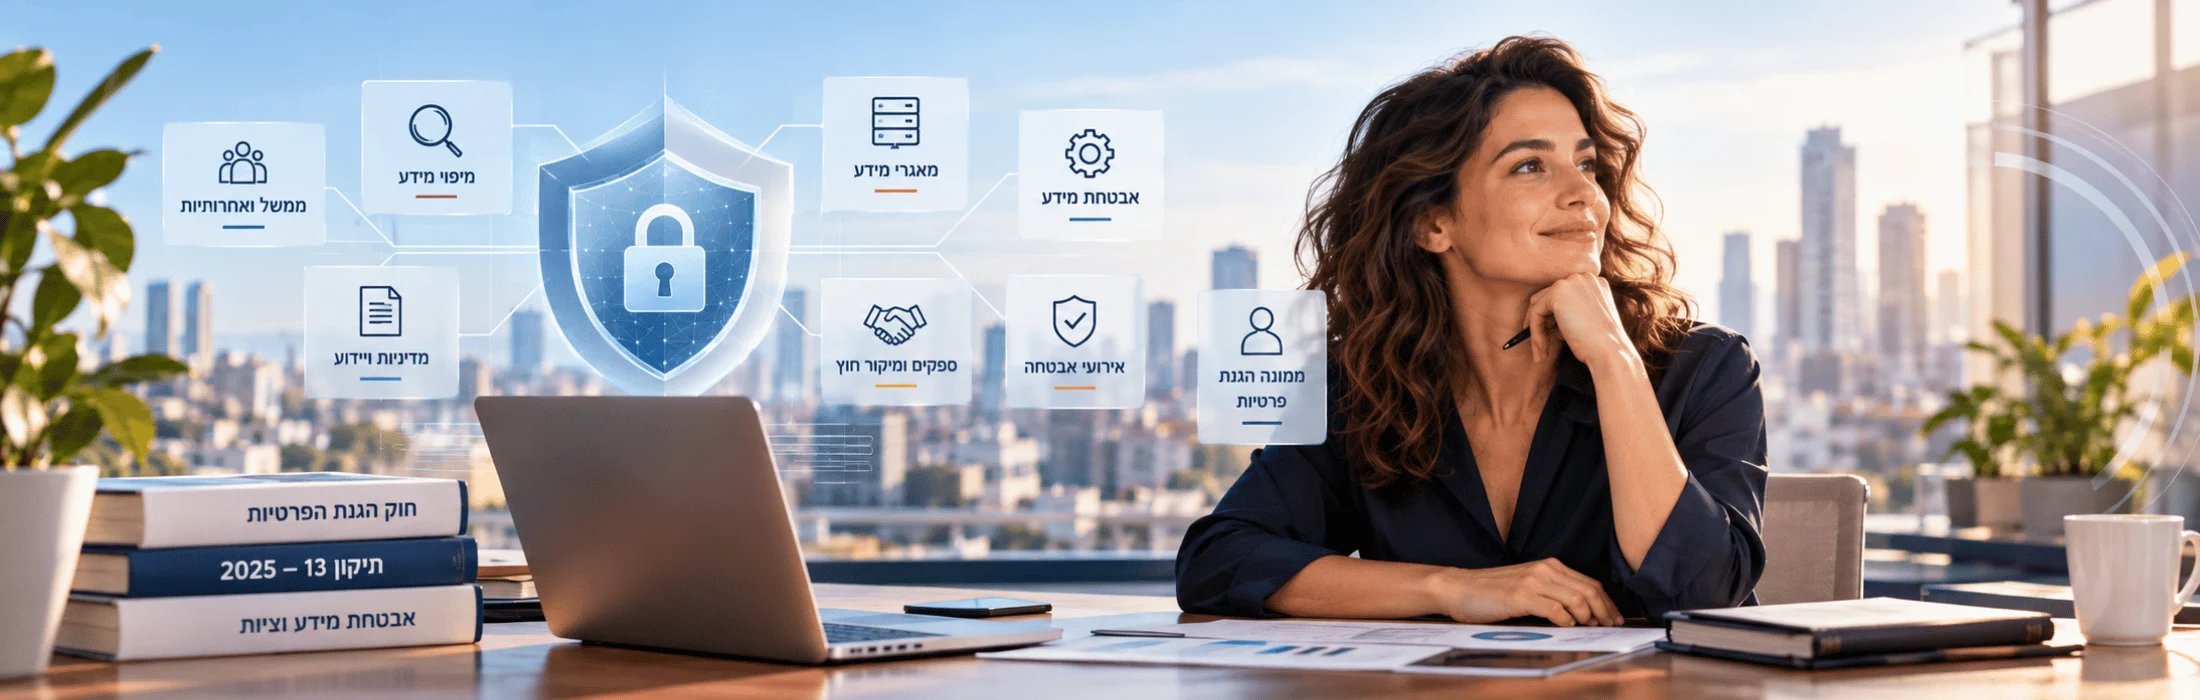
תיקון 13 לחוק הגנת הפרטיות מחייב ארגונים לבחון מחדש את האופן שבו הם אוספים, מנהלים, מאבטחים ומשתפים מידע אישי. המדריך מסביר כיצד לבצע התאמה ארגונית מקיפה – ממיפוי מאגרי מידע ובחינת חובות רישום והודעה, דרך מינוי DPO, מדיניות פרטיות וניהול ספקים והרשאות, ועד היערכות לאירועי סייבר. המטרה היא להפוך את הגנת הפרטיות ממסמך פורמלי למנגנון ניהולי שוטף.
מוסר ואלגוריתם: האם עורך דין רשאי להיעזר ב-AI לכתיבת טיעון משפטי?
בינה מלאכותית, אתיקה ומשפט מוסר ואלגוריתם: האם עורך דין רשאי להיעזר ב-AI לכתיבת טיעון משפטי? דיון אתי־מקצועי בעידן שבו מערכות כמו GPT מייצרות